Investasi untuk pemula berarti menanamkan uang pada aset keuangan seperti saham, obligasi, atau reksa dana untuk membangun kekayaan dari waktu ke waktu, dengan menerima bahwa nilainya bisa turun. Risiko itu adalah harga dari imbal hasil yang tidak bisa diberikan oleh akun tabungan. Imbal hasil tersebut rata-rata sekitar 7–10% per tahun untuk indeks saham yang luas seperti S&P 500 dan MSCI World Index dalam periode puluhan tahun, tanpa jaminan untuk satu tahun tertentu. Bagi pemula, titik awal yang lazim adalah reksa dana indeks atau ETF berbiaya rendah, dibeli lewat platform yang diatur dan ditambah setiap bulan.
Menabung menjaga uang tetap aman sampai batas penjaminan simpanan, tetapi uang yang disimpan dengan suku bunga rendah kehilangan daya beli akibat inflasi setiap tahun. Trading mengincar pergerakan harga jangka pendek dan menuntut pengetahuan, alat, serta waktu yang berbeda. Investasi menyimpan aset selama bertahun-tahun atau puluhan tahun, dan tahun-tahun itu memberi waktu bagi bunga majemuk untuk bekerja. Investasi Rp20.000.000 yang tumbuh 7% per tahun mencapai sekitar Rp152.000.000 setelah 30 tahun, karena keuntungan setiap tahun ikut menghasilkan imbal hasil sendiri.
Pemula bisa kehilangan sebagian atau seluruh dana yang diinvestasikan, karena pasar yang sama yang menumbuhkan uang juga bisa menyusutkannya. Pada krisis keuangan 2008, S&P 500 turun sekitar 57% dari puncak ke titik terendah. Risiko yang pertama kali dihadapi pemula adalah risiko pasar, risiko likuiditas, dan risiko konsentrasi. Pemula menyiapkan tiga prasyarat sebelum rupiah pertama masuk: dana darurat yang menutup pengeluaran 3–6 bulan, utang berbunga tinggi yang sudah terkendali, dan jangka waktu investasi minimal lima tahun.
Setelah prasyarat terpenuhi, pemula memilih apa yang akan dibeli. Investasi pasif mengikuti indeks pasar alih-alih memilih saham, dan itulah pilihan awal bagi pemula karena dalam periode 15 tahun sekitar 85–90% reksa dana saham berkapitalisasi besar yang dikelola aktif gagal mengalahkan tolok ukurnya. Enam jenis investasi utama adalah saham, obligasi, ETF, reksa dana bersama, reksa dana indeks, dan robo-advisor, sedangkan kripto tetap menjadi aset spekulatif di luar keenamnya. Reksa dana indeks cocok untuk investasi pertama karena memuat ratusan atau ribuan perusahaan dalam satu pembelian. Biayanya tetap penting, karena komisi trading, total expense ratio (TER), bid-ask spread, dan biaya kustodian bertumpuk melawan imbal hasil selama puluhan tahun.
Memulai mengikuti enam langkah: tentukan tujuan, pastikan prasyarat terpenuhi, pilih platform yang diatur, buka akun, lakukan investasi awal, dan otomatiskan setoran rutin. Jumlah uangnya adalah hambatan yang lebih kecil daripada yang dikira kebanyakan pemula, karena banyak platform menerima Rp20.000 dan Rp1.000.000 per bulan sudah cukup untuk membangun posisi yang terdiversifikasi. Kesalahan pemula paling sering adalah mencoba menebak waktu pasar, menjual panik saat harga turun, berinvestasi tanpa dana darurat, memusatkan modal pada satu aset, dan mengabaikan biaya. Reksa dana indeks melindungi dari konsentrasi, karena diversifikasi diberikannya secara otomatis.
Rencana investasi menyatukan langkah-langkah tadi lewat lima unsur: tujuan keuangan, jangka waktu, penilaian jujur atas Toleransi Risiko, alokasi aset (asset allocation), dan jadwal pemantauan. Rencana itu berjalan dengan dua strategi yang butuh sedikit keputusan: investasi indeks pasif dan dollar-cost averaging (DCA), yaitu menginvestasikan jumlah tetap secara berkala. Uang tetap diinvestasikan minimal lima tahun, karena rentang yang lebih pendek membuka hasil yang jauh lebih beragam bagi investor. Uang itu disimpan di akun broker pada broker atau platform yang diatur, dan pemula memilih platform berdasarkan regulasi lebih dulu, lalu produk, biaya, deposit minimum, dan kemudahan penggunaan.
Apa tujuan utama Anda membaca panduan ini?
Pilih satu — lihat bagaimana jawaban Anda dibandingkan dengan pembaca lain.
Apa Definisi Investasi?
Investasi adalah tindakan menanamkan uang pada aset keuangan, seperti saham, obligasi, atau reksa dana, dengan harapan menghasilkan imbal hasil dan membangun kekayaan dari waktu ke waktu. Berbeda dengan membelanjakan atau menabung, berinvestasi berarti menerima kemungkinan rugi demi peluang menumbuhkan modal awal.
Perbedaan ini penting karena menentukan hubungan antara risiko dan imbalan di balik setiap keputusan investasi. Saat berinvestasi, Anda memperoleh eksposur pasar. Nilai aset Anda bergerak mengikuti pasar yang terkait dengannya. Eksposur itulah yang menciptakan potensi pertumbuhan, tetapi juga yang membuat kerugian mungkin terjadi. Menanamkan modal pada aset keuangan adalah keputusan yang disengaja untuk mengejar imbal hasil yang tidak bisa diberikan oleh menabung saja.
Investasi berbeda dari menabung terutama dalam hal risiko dan imbal hasil. Uang di akun tabungan yang diatur tidak memiliki risiko pasar dan umumnya dijamin sampai batas tertentu, sedangkan uang yang diinvestasikan terpapar fluktuasi pasar dan bisa turun di bawah jumlah awalnya.
Akun tabungan melindungi modal Anda secara nominal. Di Indonesia, Lembaga Penjamin Simpanan (LPS) menjamin simpanan hingga Rp2 miliar per nasabah per bank. Konsekuensinya, suku bunga akun tabungan biasanya rendah, dan pada banyak periode berada di bawah tingkat inflasi. Artinya uang itu aman secara nominal tetapi kehilangan daya beli seiring waktu. Misalnya, Rp200.000.000 akan membeli lebih sedikit sepuluh tahun lagi daripada hari ini, kecuali pertumbuhannya setidaknya menyamai inflasi.
Investasi membalik pertukaran yang ada pada akun tabungan. Aset yang terpapar pasar tidak memiliki jaminan simpanan, dan nilai kepemilikan Anda bisa turun. Namun potensi imbal hasilnya dalam jangka lebih panjang jauh lebih tinggi, dan itulah mengapa investasi ada sebagai alat keuangan tersendiri. Bagi pemula, pertanyaan yang berguna adalah uang mana yang masuk tabungan dan mana yang masuk investasi. Kebutuhan jangka pendek dan dana darurat sebaiknya ditaruh di akun tabungan dan akun lain yang melindungi modal. Uang yang tidak Anda butuhkan selama lima tahun atau lebih adalah uang yang cocok untuk diinvestasikan.
Investasi berbeda dari trading dalam hal jangka waktu dan tujuan. Investor menyimpan aset selama bertahun-tahun atau puluhan tahun untuk membangun kekayaan secara bertahap, sedangkan trader sering membeli dan menjual, kadang dalam satu hari, untuk meraih untung dari pergerakan harga jangka pendek.
Investasi jangka panjang dan trading aktif menuntut pengetahuan, alat, dan komitmen waktu yang berbeda. Investor beli-dan-tahan yang membeli reksa dana indeks terdiversifikasi dan menyetor setiap bulan tidak perlu memantau pasar selain tinjauan per kuartal. Trader yang membeli dan menjual posisi satuan setiap hari membutuhkan data waktu nyata, kemampuan analisis teknikal, dan kemampuan mengelola risiko berleverage. Kedua kegiatan ini berbagi sistem keuangan yang sama tetapi berbeda di hampir semua segi praktis, dan perbedaan antara investasi dan trading menentukan keterampilan, biaya, dan toleransi risiko mana yang berlaku untuk masing-masing.
Mengapa Orang Perlu Mulai Berinvestasi?
Orang perlu mulai berinvestasi karena akun tabungan saja tidak mengejar inflasi dalam jangka panjang. Uang yang disimpan dengan suku bunga rendah kehilangan daya beli setiap tahun, sedangkan modal yang diinvestasikan berpotensi tumbuh dan berlipat selama puluhan tahun. Secara historis, indeks saham yang luas seperti S&P 500 dan MSCI World Index memberikan imbal hasil tahunan rata-rata sekitar 7–10% dalam periode puluhan tahun, tingkat yang jarang bisa dicapai akun tabungan.
Jika inflasi berjalan 2–3% per tahun dan tabungan Anda berbunga 1%, Anda kehilangan nilai riil setiap tahun yang Anda lewatkan. Dalam 20 atau 30 tahun, selisih itu menjadi sangat besar. Melindungi uang dari kerugian tidak cukup untuk membangun kekayaan jangka panjang. Kekayaan jangka panjang membutuhkan uang yang bekerja, tumbuh lebih cepat daripada biaya hidup.
Angka tahunan 7–10% untuk imbal hasil saham secara historis mengacu pada indeks pasar yang luas dan terdiversifikasi, yang diukur selama 20 tahun atau lebih. Itu bukan jaminan, dan ada tahun yang menghasilkan angka negatif. Namun pola jangka panjang inilah yang membuat investasi, bukan menabung saja, menjadi rekomendasi standar untuk membangun kekayaan dari waktu ke waktu. Semakin awal Anda mulai, semakin banyak tahun yang dimiliki bunga majemuk untuk bekerja, dan semakin sedikit total setoran yang Anda perlukan untuk mencapai hasil yang sama.

Filippo Ucchino
Pendiri Bersama dan CEO InvestinGoal - Introducing Broker
Apa alasan utama Anda ingin berinvestasi?
Pilih satu — lihat bagaimana jawaban Anda dibandingkan dengan pembaca lain.
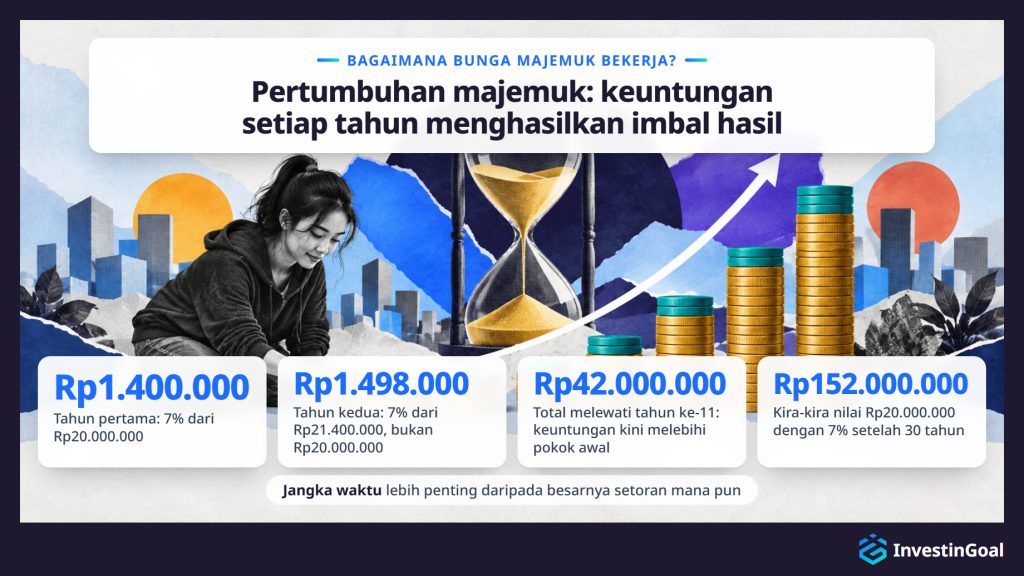
Bunga majemuk bekerja dengan menginvestasikan kembali imbal hasil, sehingga setiap periode berikutnya menghasilkan keuntungan bukan hanya dari jumlah awal, tetapi dari seluruh pertumbuhan yang sudah terkumpul. Dalam investasi saham, mekanisme ini lebih tepat disebut pertumbuhan majemuk atau imbal hasil majemuk, karena laju pertumbuhannya berubah dari tahun ke tahun dan tidak tetap seperti pada akun tabungan, tetapi prinsipnya sama. Investasi Rp20.000.000 yang tumbuh 7% per tahun tidak sekadar menambah Rp1.400.000 setiap tahun. Nilainya mencapai sekitar Rp152.000.000 setelah 30 tahun, karena keuntungan setiap tahun ditambahkan ke dasar perhitungan dan menghasilkan imbal hasilnya sendiri pada periode berikutnya.
Rincian tahun demi tahun menunjukkan cara kerja bunga majemuk. Pada tahun pertama, 7% dari Rp20.000.000 menghasilkan Rp1.400.000. Pada tahun kedua, 7% dihitung dari Rp21.400.000, bukan Rp20.000.000, dan menghasilkan Rp1.498.000. Selisihnya tampak kecil di awal, tetapi percepatannya bersifat eksponensial. Pada tahun ke-11, jumlah keuntungan yang terkumpul lebih besar daripada pokok awal, dan totalnya sudah melewati Rp42.000.000. Pada tahun ke-30, totalnya lebih dari tujuh kali lipat jumlah awal, padahal Anda tidak menambah apa pun setelah setoran pertama.
Jangka waktu lebih penting daripada besarnya setoran tunggal mana pun. Mulai lima tahun lebih awal dengan jumlah kecil menghasilkan jumlah akhir yang lebih besar daripada mulai belakangan dengan jumlah yang lebih besar, karena uang yang masuk lebih awal memiliki lebih banyak siklus pelipatgandaan di depannya. Inilah alasan paling konkret untuk mulai berinvestasi secepat tiga prasyarat terpenuhi, dan itulah sebabnya waktu adalah variabel paling kuat yang bisa dikendalikan pemula.
Apa Saja Risiko Utama Berinvestasi bagi Pemula?
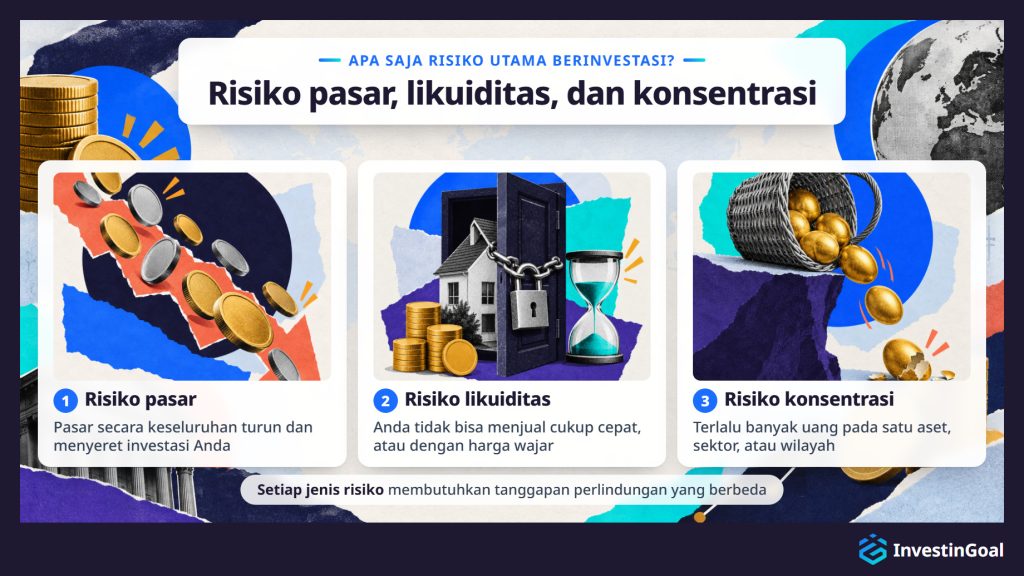
Pemula menghadapi beberapa kategori risiko investasi yang berbeda, dan yang terpenting adalah risiko pasar, risiko likuiditas, dan risiko konsentrasi. Setiap jenis membutuhkan tanggapan perlindungan yang berbeda, sehingga pemula perlu memahami ketiganya sebelum menempatkan modal.
Risiko pasar adalah kemungkinan pasar secara keseluruhan turun nilainya dan menyeret investasi Anda, terlepas dari kualitas masing-masing. Ini bentuk volatilitas yang paling kasatmata, dan yang pertama kali dijumpai pemula. Investor tidak bisa menghilangkan risiko pasar, hanya mengelolanya lewat diversifikasi dan waktu.
Risiko likuiditas adalah kemungkinan Anda tidak bisa menjual aset cukup cepat, atau dengan harga wajar, ketika Anda membutuhkannya. Likuiditas tinggi pada sebagian besar saham dan ETF yang diperdagangkan secara publik, dan bisa rendah pada aset lain, seperti obligasi tertentu, investasi properti, atau reksa dana khusus.
Risiko konsentrasi adalah kemungkinan terlalu banyak uang Anda berada pada satu aset, sektor, atau wilayah. Jika satu posisi itu turun, dampaknya pada seluruh portofolio tidak sebanding. Diversifikasi adalah penangkal langsungnya.
Risiko pasar, risiko likuiditas, dan risiko konsentrasi menentukan apakah pengalaman investasi pertama seorang pemula berakhir dengan kerugian modal yang sebenarnya bisa dihindari atau dengan posisi jangka panjang yang berkelanjutan. Standar deviasi dan Value at Risk melangkah lebih jauh ke dalam risiko berinvestasi, karena keduanya mengukur seberapa besar volatilitas yang dibawa sebuah portofolio.
Ya, Anda bisa rugi saat berinvestasi, termasuk seluruh jumlah yang Anda tanamkan. Tidak ada jaminan imbal hasil positif pada investasi yang terpapar pasar, dan baik modal yang diinvestasikan maupun keuntungan yang terkumpul bisa turun nilainya, terutama dalam masa kepemilikan yang pendek atau ketika aset terkonsentrasi pada satu posisi.
Kerugian modal adalah ciri yang wajar dari investasi berbasis pasar. Pada krisis keuangan global 2008, S&P 500 turun sekitar 57% dari puncak ke titik terendah, sementara indeks Eropa seperti EURO STOXX 50 turun dengan besaran yang sebanding. Pada kejatuhan akibat COVID-19 tahun 2020, pasar global turun lebih dari 30% dalam hitungan minggu sebelum pulih. Saham individual bisa kehilangan sebagian besar atau seluruh nilainya kapan saja.
Pasar pulih pada kedua kejadian itu. S&P 500 membutuhkan sekitar empat tahun untuk naik dari titik terendah 2009 kembali ke puncak 2007, dan sekitar lima bulan dari titik terendah Maret 2020. Alasan investasi tetap masuk akal dalam jangka panjang adalah bahwa secara historis portofolio terdiversifikasi yang dipegang lama pulih dari penurunan dan terus tumbuh, tetapi pola statistik itu tidak melindungi investor perorangan yang harus menjual saat pasar turun.
Uang yang diinvestasikan tidak memiliki jaminan simpanan. Ketika pokok Anda berisiko, jumlah yang Anda mulai bisa menyusut. Ini sangat berbeda dari akun tabungan, dan itulah alasan untuk menyiapkan prasyarat, diversifikasi, dan jangka waktu sebelum memulai.
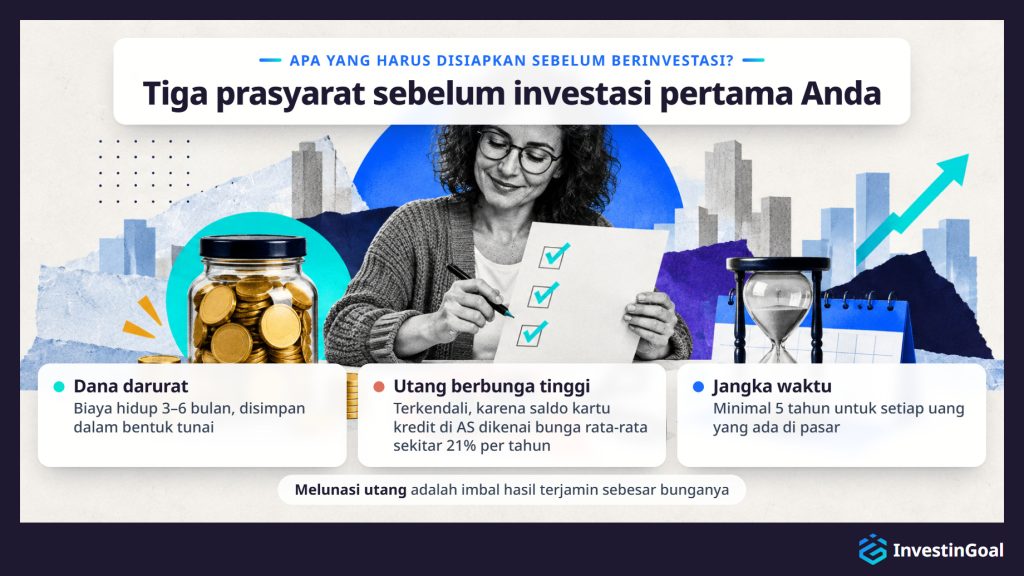
Sebelum mulai berinvestasi, Anda perlu menyiapkan tiga prasyarat: dana darurat tunai yang menutup biaya hidup 3–6 bulan, penghapusan atau pengendalian utang berbunga tinggi (yang biayanya biasanya melebihi imbal hasil investasi yang realistis), dan jangka waktu yang jelas minimal 5 tahun untuk setiap uang yang ditaruh pada aset yang terpapar pasar.
Dana darurat adalah bantalan tunai yang memastikan Anda tidak perlu menjual investasi dengan rugi untuk menutup pengeluaran tak terduga. Tanpa dana itu, kehilangan pekerjaan, tagihan medis, atau perbaikan besar memaksa pencairan yang bisa mengunci kerugian. Ambang 3–6 bulan adalah patokan yang diterima luas karena mencakup rata-rata waktu untuk mendapat pekerjaan baru atau pulih dari biaya tak terduga yang besar.
Di sebagian negara, seperti AS, saldo kartu kredit dikenai bunga rata-rata sekitar 21% per tahun, menurut Federal Reserve. Tidak ada strategi investasi realistis yang secara andal mengalahkan biaya itu. Melunasi utang semacam ini pada dasarnya adalah imbal hasil terjamin sebesar bunga yang Anda hilangkan. KPR dan utang berbunga lebih rendah tidak selalu harus dilunasi lebih dulu, tetapi prinsipnya sama. Utang didahulukan kapan pun biayanya melebihi imbal hasil yang diharapkan dari investasi.
Jangka waktu minimal lima tahun adalah prasyarat ketiga. Uang yang mungkin Anda butuhkan dalam satu sampai empat tahun ke depan sebaiknya tidak berada di aset yang terpapar pasar, karena fluktuasi jangka pendek bisa berarti menjual dengan rugi. Hanya uang yang benar-benar bisa Anda biarkan selama lima tahun atau lebih yang layak masuk ke akun investasi.
Apa Perbedaan Investasi Aktif dan Pasif?
Investasi aktif berbeda dari investasi pasif dalam cara investor memilih portofolio dan cara biaya menumpuk. Investasi aktif berarti memilih sekuritas satu per satu atau menebak waktu pasar demi imbal hasil di atas tolok ukur, sedangkan investasi pasif mengikuti indeks pasar dan menerima imbal hasil rata-rata pasar sebagai ganti biaya lebih rendah dan usaha pengelolaan yang lebih ringan.
Dalam praktiknya, investasi aktif berarti memilih saham sendiri atau membayar manajer investasi untuk melakukannya. Tujuannya mengalahkan pasar, tetapi usaha itu membawa biaya pengelolaan, waktu riset, dan biaya transaksi yang lebih tinggi, dan biaya itu berlipat melawan Anda sebagaimana imbal hasil berlipat untuk Anda. Dalam jangka panjang, sebagian besar reksa dana yang dikelola aktif berkinerja di bawah indeks tolok ukurnya setelah dikurangi biaya. SPIVA Scorecard, yang diterbitkan S&P Global untuk pasar AS, Eropa, dan Britania Raya, secara konsisten menunjukkan bahwa dalam periode 15 tahun sekitar 85–90% reksa dana saham berkapitalisasi besar yang dikelola aktif gagal mengalahkan tolok ukurnya.
Investasi pasif menerima imbal hasil pasar secara sengaja. Alih-alih mencoba memilih pemenang, investor pasif membeli reksa dana yang memegang aset yang sama dengan indeks pasar yang luas, dalam proporsi yang sama. Investor hanya membuat sedikit keputusan, biayanya rendah, dan imbal hasilnya mengikuti kinerja pasar secara keseluruhan. Bagi pemula, investasi pasif adalah titik awal bawaan karena menuntut disiplin, bukan keahlian, dan memberi diversifikasi luas secara otomatis. Yang menjadikan pendekatan pasif pilihan praktis adalah selisih antara investasi aktif dan pasif dalam biaya dan hasil jangka panjang.
Jenis Investasi Apa yang Bisa Dipilih Pemula?
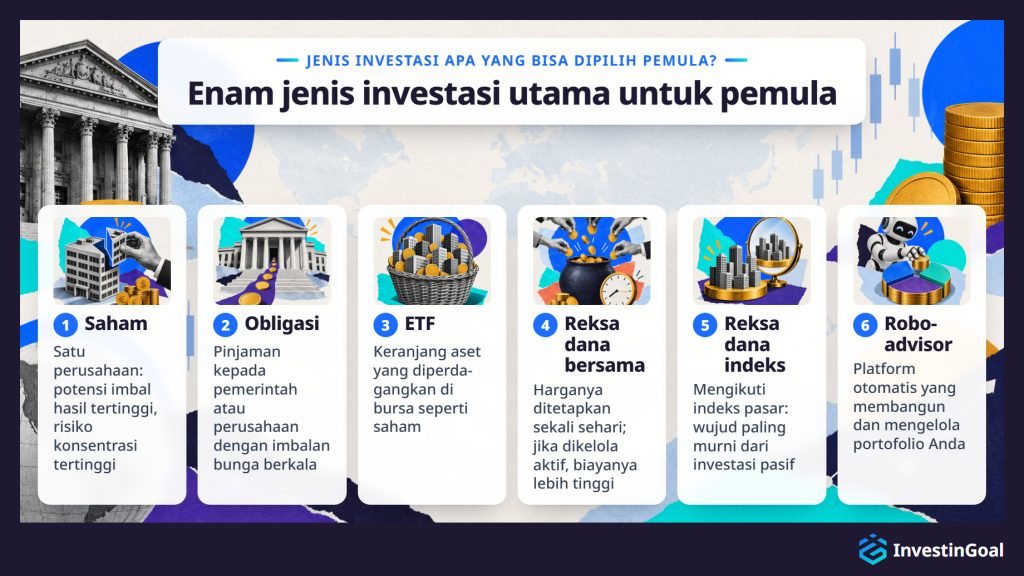
Pemula memiliki enam jenis investasi utama, masing-masing dengan profil risiko, titik masuk, dan kebutuhan pengelolaan yang berbeda: saham, obligasi, ETF, reksa dana bersama, reksa dana indeks, dan robo-advisor. Di luar keenamnya, mata uang kripto adalah pilihan tambahan dengan profil risiko yang jauh lebih tinggi, dan bukan titik awal yang lazim bagi pemula sepenuhnya.
- Saham mewakili kepemilikan pada satu perusahaan. Ketika perusahaan bertumbuh nilainya, harga saham cenderung naik. Ketika perusahaan kesulitan, harganya turun. Saham menawarkan potensi imbal hasil individual tertinggi tetapi juga risiko konsentrasi tertinggi jika Anda hanya memegang satu atau beberapa posisi.
- Obligasi adalah pinjaman yang Anda berikan kepada pemerintah atau perusahaan sebagai ganti pembayaran bunga berkala dan pengembalian modal Anda saat jatuh tempo. Obligasi umumnya kurang bergejolak dibanding saham tetapi menawarkan imbal hasil jangka panjang yang lebih rendah.
- ETF (exchange-traded fund) adalah keranjang aset yang diperdagangkan di bursa seperti saham individual. Satu ETF bisa memuat ratusan atau ribuan saham atau obligasi, memberi diversifikasi instan dengan biaya rendah.
- Reksa dana bersama bekerja dengan prinsip serupa tetapi harganya ditetapkan sekali per hari dan bisa dikelola aktif, yang biasanya berarti biaya lebih tinggi.
- Reksa dana indeks mengikuti indeks pasar tertentu, baik berupa ETF maupun reksa dana bersama, dan merupakan wujud paling murni dari investasi pasif.
- Robo-advisor adalah platform otomatis yang membangun dan mengelola portofolio terdiversifikasi untuk Anda berdasarkan toleransi risiko dan tujuan Anda. Layanan seperti Bareksa di Indonesia mengenakan biaya pengelolaan kecil tetapi menghilangkan keharusan memilih reksa dana satu per satu sendiri.
Kripto berada di luar kategori ini. Kripto sangat bergejolak, baru diatur di UE sejak aturan MiCA pada Desember 2024, dan tidak memiliki data imbal hasil historis yang mendukung investasi saham jangka panjang. Pemula sebaiknya memperlakukannya sebagai aset spekulatif, bukan fondasi inti investasi. Setiap kelas aset bereaksi berbeda terhadap kondisi pasar, memiliki struktur biaya yang berbeda, dan cocok untuk profil risiko yang berbeda, sehingga seluruh ragam jenis investasi perlu dikenal sebelum menempatkan modal pada salah satunya.
Bagi pemula sepenuhnya, investasi pertama terbaik biasanya adalah reksa dana indeks atau ETF yang terdiversifikasi dan berbiaya rendah, karena memberi eksposur langsung ke keranjang aset yang luas, tidak memerlukan pemilihan saham, dan menjaga biaya tetap rendah. Pilihan yang tepat untuk setiap orang bergantung pada tiga kriteria: biaya (dinyatakan sebagai total expense ratio atau TER dana tersebut), keluasan diversifikasi, dan kemampuan investor bertahan melewati penurunan harga jangka pendek tanpa menjual.
Reksa dana indeks global atau ETF yang mengikuti indeks pasar yang luas memberi pemula eksposur ke ratusan atau ribuan perusahaan dalam satu pembelian. Di Eropa, contoh yang banyak dipegang adalah Vanguard FTSE All-World UCITS ETF (VWCE) dengan TER 0,14% dan iShares Core MSCI World UCITS ETF dengan 0,20%. Di AS, Vanguard Total Stock Market ETF (VTI) hanya mengenakan 0,03%. TER dana semacam ini biasanya berkisar antara 0,03% dan 0,25% per tahun, yang berarti biaya memegangnya dapat diabaikan dibanding pertumbuhan jangka panjang yang aksesnya mereka berikan.
Ketiga kriteria itu lugas. Pertama, dana harus berbiaya rendah, karena setiap pecahan persen biaya berlipat melawan imbal hasil Anda selama puluhan tahun. Kedua, dana harus terdiversifikasi luas, karena dana yang memegang seluruh pasar pada dasarnya lebih aman daripada dana yang terkonsentrasi pada satu sektor atau negara. Ketiga, dan yang terpenting, pemula harus siap bertahan melewati masa penurunan. Pada investasi pertama yang baik, risiko terbesarnya adalah investor menjualnya dengan rugi saat penurunan sementara.
Apa yang paling menghalangi Anda berinvestasi saat ini?
Pilih satu — lihat bagaimana jawaban Anda dibandingkan dengan pembaca lain.
Apa Saja Biaya Saat Berinvestasi?
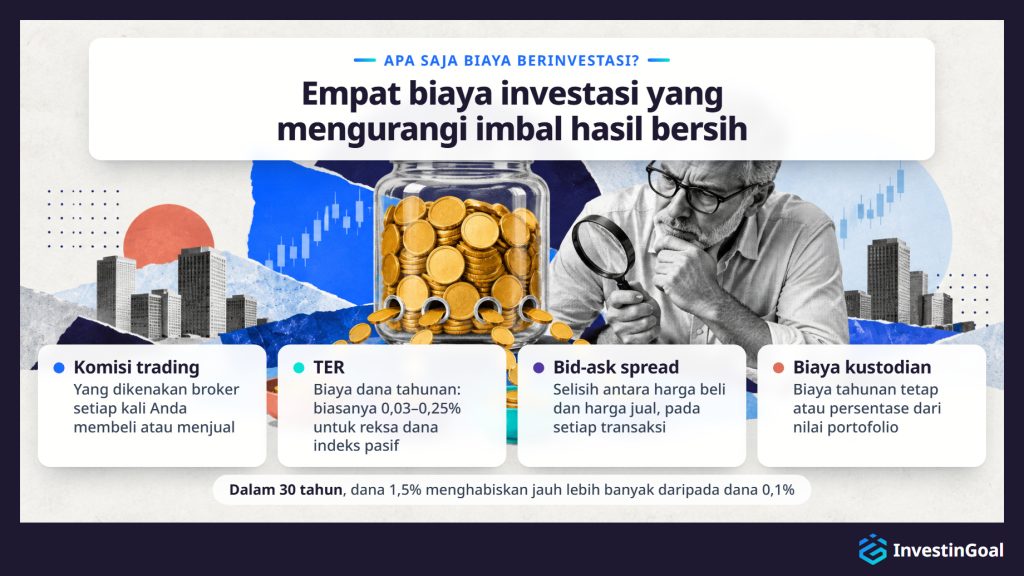
Investasi melibatkan beberapa lapis biaya yang langsung mengurangi imbal hasil bersih: komisi trading broker, biaya pengelolaan dana yang dinyatakan sebagai total expense ratio (TER atau expense ratio), bid-ask spread pada setiap transaksi, dan biaya kustodian platform tahunan. Kebanyakan pemula meremehkan keempatnya.
- Komisi trading adalah yang dikenakan broker setiap kali Anda membeli atau menjual aset. Banyak platform sudah mengurangi atau menghapusnya untuk transaksi standar, tetapi komisi itu masih ada di sebagian platform dan untuk jenis aset tertentu.
- TER adalah biaya persentase tahunan yang dikenakan dana untuk mengelola asetnya. Untuk reksa dana indeks pasif, biasanya 0,03–0,25%. Untuk reksa dana yang dikelola aktif, bisa 0,5–1,5% atau lebih. Selisihnya mungkin tampak kecil dalam satu tahun, tetapi selama puluhan tahun berlipat secara signifikan.
- Bid-ask spread adalah selisih kecil antara harga saat Anda bisa membeli aset dan harga saat Anda bisa menjualnya. Ini biaya transaksi yang ada pada setiap perdagangan, dan lebih besar untuk aset yang kurang likuid.
- Biaya kustodian dikenakan oleh sebagian platform untuk menyimpan aset Anda. Bentuknya bisa biaya tahunan tetap atau persentase dari nilai portofolio Anda.
Biaya berlipat melawan Anda dengan kekuatan matematis yang sama seperti imbal hasil berlipat untuk Anda. Dana yang mengenakan 1,5% per tahun akan, dalam 30 tahun, menghabiskan bagian yang jauh lebih besar dari total kekayaan Anda daripada dana yang mengenakan 0,1%. Selisih nilai akhir portofolio antara dana berbiaya tinggi dan berbiaya rendah bisa mencapai ratusan juta rupiah, bahkan ketika keduanya mencetak imbal hasil kotor yang sama. Selisih biaya tahunan sebesar 1% saja berlipat sepanjang horizon 20–30 tahun, sehingga biaya berinvestasi layak diperiksa sebelum memilih produk apa pun.
Bagaimana Cara Memulai Investasi sebagai Pemula?
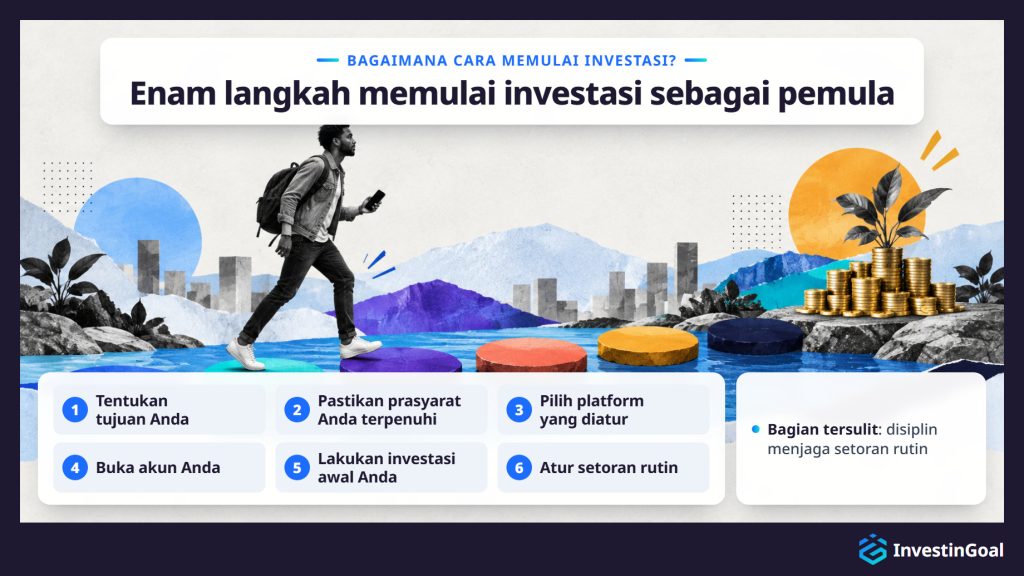
Untuk memulai investasi sebagai pemula, langkah pertama adalah menentukan tujuan keuangan yang jelas dan memastikan tiga prasyarat terpenuhi: dana darurat, posisi utang yang terkelola, dan jangka waktu minimal 5 tahun. Dari sana, prosesnya bergerak lewat memilih platform yang diatur, membuka akun, memilih investasi awal yang selaras dengan toleransi risiko Anda, dan menyusun jadwal setoran rutin.
- Tentukan tujuan Anda. Apakah Anda berinvestasi untuk pensiun 25 tahun lagi, untuk uang muka rumah 7 tahun lagi, atau untuk membangun kekayaan jangka panjang secara umum? Tujuan menentukan jangka waktu, dan jangka waktu menentukan tingkat risiko yang sesuai.
- Pastikan prasyarat Anda terpenuhi. Anda membutuhkan pengeluaran 3–6 bulan dalam bentuk tunai, tidak ada utang berbunga tinggi yang tidak terkendali, dan keyakinan bahwa Anda tidak akan membutuhkan uang yang hendak diinvestasikan selama minimal lima tahun.
- Pilih platform yang diatur. Pilih broker atau platform investasi yang diizinkan oleh regulator keuangan yang diakui di negara Anda. Platform itu harus menawarkan produk investasi yang Anda butuhkan (minimal reksa dana indeks atau ETF berbiaya rendah), mengenakan biaya yang transparan, dan memiliki antarmuka yang berfungsi dan mudah dipakai.
- Buka akun Anda. Biasanya ini proses daring yang memakan 10–30 menit dan memerlukan verifikasi identitas. Anda membutuhkan kartu identitas yang diterbitkan pemerintah dan bukti alamat.
- Lakukan investasi awal Anda. Bagi kebanyakan pemula, ini berarti membeli reksa dana indeks atau ETF yang terdiversifikasi dan berbiaya rendah. Mulailah dengan jumlah yang nyaman bagi Anda, meskipun kecil.
- Atur setoran rutin. Otomatiskan transfer bulanan ke akun investasi Anda dan pembelian berulang atas dana pilihan Anda. Ini menghilangkan godaan menebak waktu pasar dan membangun posisi Anda secara stabil dari waktu ke waktu.
Prosesnya lebih sederhana daripada yang dibayangkan kebanyakan pemula. Bagian tersulit adalah disiplin menjaga setoran rutin dan menahan dorongan untuk bereaksi terhadap pergerakan pasar jangka pendek. Langkah-langkah spesifiknya berbeda menurut negara, karena persyaratan regulasi, platform yang tersedia, dan perlakuan pajak berbeda antaryurisdiksi. Perbedaan itu membentuk setiap tahap cara memulai investasi, dari pilihan platform sampai pajak atas keuntungan.
Banyak platform yang diatur memungkinkan investor mulai dengan serendah Rp20.000 lewat program saham pecahan, dan setoran rutin Rp1.000.000 per bulan sudah cukup untuk mulai membangun posisi terdiversifikasi pada reksa dana indeks atau ETF. Dalam praktiknya, platform sudah nyaris menghapus hambatan modal sepenuhnya. Interactive Brokers tidak memiliki deposit minimum dan menawarkan saham pecahan. Jumlah investasi minimum jauh kurang penting daripada disiplin untuk memulai secara konsisten. Minimum platform bervariasi, tetapi hambatannya lebih rendah daripada yang dikira kebanyakan pemula.
Anggapan keliru bahwa investasi membutuhkan puluhan juta rupiah di muka adalah salah satu alasan paling umum orang menunda. Dalam praktiknya, harga satu saham ETF indeks global sering berada di antara Rp100.000 dan Rp2.000.000, dan saham pecahan menghilangkan bahkan kendala itu. Setoran rutin dari waktu ke waktu lebih penting daripada besarnya setoran pertama. Orang yang menyetor Rp1.000.000 per bulan selama 30 tahun mengumpulkan jauh lebih banyak pada imbal hasil tahunan 7% daripada orang yang menunggu lima tahun lalu berinvestasi Rp100.000.000 sekaligus.
Bunga majemuk lebih menghargai waktu di pasar daripada besarnya satu transaksi mana pun. Platform juga membentuk uang yang dibutuhkan untuk mulai berinvestasi, karena deposit minimum dan biaya berbeda dari satu platform ke platform lain.
Kesalahan investasi yang paling umum dilakukan pemula adalah: mencoba menebak waktu pasar, menjual saat harga turun jangka pendek karena panik, berinvestasi sebelum dana darurat tersedia, memusatkan seluruh modal pada satu aset atau sektor (risiko konsentrasi), dan mengabaikan biaya saat memilih platform atau dana.
Menebak waktu pasar adalah keyakinan bahwa Anda bisa memprediksi kapan harga naik atau turun lalu membeli atau menjual sesuai prediksi itu. Menebak waktu pasar gagal bahkan bagi manajer investasi profesional, seperti ditunjukkan riset puluhan tahun. Bagi pemula, percobaan itu biasanya berakhir dengan membeli setelah harga sudah naik dan menjual setelah harga sudah turun, yang berlawanan dengan apa yang menghasilkan imbal hasil.
Menjual panik adalah saudara perilaku dari menebak waktu pasar. Ketika pasar turun 10–20%, naluri untuk menjual dan melindungi yang tersisa sangat kuat, tetapi bertindak atasnya mengunci kerugian yang sebenarnya hanya sementara. Obatnya bersifat struktural sekaligus emosional. Dengan dana darurat yang memadai dan jangka waktu yang panjang, Anda tidak membutuhkan uang yang diinvestasikan itu sekarang, dan penurunan hanyalah peristiwa jangka pendek dalam lintasan jangka panjang.
Berinvestasi tanpa dana darurat mengubah setiap pengeluaran tak terduga menjadi penjualan paksa. Melewatkan dana darurat adalah satu-satunya kesalahan struktural yang paling mungkin mengubah penurunan pasar sementara menjadi kerugian permanen.
Risiko konsentrasi dan mengabaikan biaya adalah kesalahan yang lebih senyap tetapi sama merusaknya dari waktu ke waktu. Memegang satu saham membuat Anda terpapar kegagalan yang khusus pada perusahaan itu. Memilih dana dengan TER 1,5% dibanding yang 0,1% menghabiskan ratusan juta rupiah dalam periode 30 tahun, bahkan ketika keduanya memberi eksposur pasar yang sama. Disiplin beli-dan-tahan, diversifikasi luas, dan kesadaran akan biaya adalah tiga kebiasaan yang mencegah sebagian besar kesalahan pemula.
Diversifikasi mengurangi kerusakan yang bisa ditimbulkan kinerja buruk satu investasi terhadap seluruh portofolio. Ketika Anda menyebar modal ke aset, sektor, atau wilayah yang berbeda, stabilitas atau keuntungan di satu area menutup sebagian kerugian di area lain. Bagi pemula, diversifikasi adalah bentuk manajemen risiko yang paling mudah dijangkau, karena reksa dana indeks dan ETF memberikannya secara otomatis tanpa perlu memilih saham satu per satu.
Diversifikasi bertumpu pada korelasi. Korelasi mengukur seberapa dekat dua aset bergerak ke arah yang sama pada saat yang sama, dan tidak semua aset bergerak bersama. Ketika saham teknologi turun, saham layanan kesehatan atau barang konsumsi pokok mungkin bertahan atau naik. Ketika pasar satu negara berkinerja buruk, pasar negara lain mungkin berkinerja baik. Dengan memegang keranjang aset yang luas, Anda mengurangi risiko satu saham dan menghaluskan jalur imbal hasil portofolio secara keseluruhan.
Bagi pemula, implikasi praktisnya lugas. Satu reksa dana indeks global memegang ribuan perusahaan di lusinan negara. Membelinya mencapai tingkat diversifikasi yang mustahil ditiru dengan membeli saham satu per satu, dan dengan biaya minimal. Dengan demikian reksa dana indeks memberi pemula perlindungan dari kerugian yang jika tidak akan membutuhkan keahlian dan modal besar untuk dibangun sendiri.
Apa yang Harus Ada dalam Rencana Investasi?
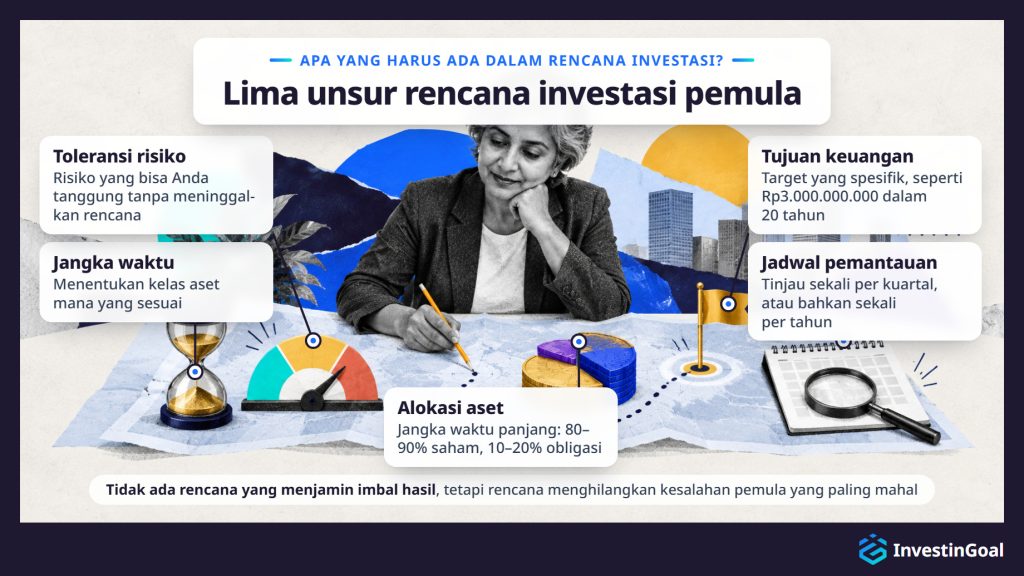
Rencana investasi yang lengkap bagi pemula perlu memuat lima unsur: tujuan keuangan yang dinyatakan dengan jelas, jangka waktu yang ditentukan, penilaian jujur atas toleransi risiko, alokasi aset awal yang mencerminkan ketiganya, dan jadwal pemantauan untuk meninjau kemajuan tanpa bereaksi berlebihan terhadap perubahan harga jangka pendek.
- Tujuan keuangan adalah jangkarnya. “Menumbuhkan uang saya” bukan tujuan. “Mengumpulkan Rp3.000.000.000 dalam 20 tahun untuk pensiun” adalah tujuan. Target yang spesifik memungkinkan Anda menghitung setoran bulanan yang dibutuhkan, memilih tingkat risiko yang sesuai, dan mengukur apakah Anda berada di jalur yang benar.
- Jangka waktu menentukan kelas aset mana yang sesuai. Tujuan pensiun 25 tahun dapat menanggung eksposur saham yang besar karena ada waktu untuk pulih dari penurunan. Tujuan 5 tahun membutuhkan alokasi yang lebih konservatif karena jendela pemulihannya sempit.
- Toleransi Risiko adalah unsur yang dalam praktik menghubungkan jangka waktu dan alokasi aset. Ini bukan hanya soal seberapa besar risiko yang mampu Anda ambil (yang bergantung pada kondisi keuangan Anda), tetapi seberapa besar risiko yang bisa Anda tanggung secara psikologis tanpa meninggalkan rencana. Penilaian diri yang jujur atas Toleransi Risiko mencegah kegagalan yang paling umum: membangun portofolio yang optimal secara teori tetapi tidak berkelanjutan secara perilaku.
- Alokasi aset menerjemahkan tujuan, jangka waktu, dan Toleransi Risiko menjadi campuran investasi yang spesifik. Titik awal yang umum bagi pemula dengan jangka waktu panjang adalah 80–90% saham (lewat reksa dana indeks) dan 10–20% obligasi, disesuaikan seiring mendekatnya tanggal tujuan.
- Jadwal pemantauan menetapkan frekuensi tinjauan yang mencegah pengabaian sekaligus reaksi berlebihan. Memeriksa portofolio sekali per kuartal, atau bahkan sekali per tahun, sudah cukup untuk rencana jangka panjang. Memantau setiap hari mendorong keputusan emosional dan merupakan salah satu jalan paling andal menuju penjualan panik.
Rencana yang dibangun di atas lima unsur ini tidak menjamin imbal hasil. Namun rencana itu menghilangkan tiga kesalahan pemula yang paling mahal, yang ditimbulkan oleh tidak adanya rencana investasi: berinvestasi tanpa target, memilih aset yang tidak sesuai dengan jangka waktu, dan meninggalkan strategi saat pasar turun karena beban emosional untuk bertahan menjadi tak tertanggungkan.
Pemula paling terbantu oleh dua strategi yang saling melengkapi: investasi indeks pasif lewat reksa dana berbiaya rendah, yang menghilangkan keharusan memilih saham secara aktif, dan jadwal setoran rutin, yang sering disebut dollar-cost averaging (DCA), yang menghilangkan keharusan menebak waktu pasar. Kedua strategi ini cocok untuk pemula, karena tidak ada yang membutuhkan pengetahuan pasar agar berhasil.
Investasi indeks pasif berarti membeli reksa dana yang mengikuti indeks pasar yang luas lalu menyimpannya. Anda tidak mencoba memilih saham terbaik atau memprediksi sektor mana yang akan unggul. Anda menerima imbal hasil rata-rata pasar, yang secara historis 7–10% per tahun dalam jangka panjang. Kesederhanaan ini disengaja, karena lebih sedikit keputusan berarti lebih sedikit peluang untuk kesalahan yang mahal.
Dollar-cost averaging berarti menginvestasikan jumlah tetap secara berkala, terlepas dari apakah pasar sedang naik atau turun. Ketika harga tinggi, setoran tetap Anda membeli lebih sedikit unit. Ketika harga rendah, setoran itu membeli lebih banyak. Seiring waktu, ini menghaluskan harga beli rata-rata dan menghilangkan risiko menanamkan dana besar pada saat terburuk. Strategi ini berhasil karena tidak ikut menebak waktu pasar adalah satu-satunya pendekatan realistis bagi kebanyakan orang.
Bersama-sama, investasi indeks pasif dan dollar-cost averaging tidak membutuhkan lebih dari memilih satu dana, mengatur setoran otomatis, dan membiarkan posisi itu tumbuh. Setelah pemula bertahan melewati satu siklus pasar penuh dan memiliki gambaran yang lebih jelas tentang Toleransi Risiko dan tujuannya sendiri, strategi investasi yang lebih beragam menjadi relevan.
Untuk investasi yang terpapar pasar, masa kepemilikan minimal 5 tahun adalah ambang standar, di bawahnya risiko menjual dengan rugi meningkat tajam. Secara historis, indeks yang luas seperti S&P 500 dan MSCI World Index memberikan imbal hasil positif pada sebagian besar periode 5 tahun, sedangkan rentang yang lebih pendek membuka investor pada hasil yang jauh lebih beragam. Melewati 5 tahun, semakin lama masa kepemilikan, semakin banyak waktu bagi bunga majemuk untuk bekerja, dan semakin tidak relevan secara statistik volatilitas jangka pendek.
Dalam satu tahun mana pun, pasar saham yang luas secara historis menghasilkan imbal hasil negatif kira-kira satu tahun dari empat (berdasarkan data indeks saham utama yang mencakup hampir satu abad). Dalam periode 5 tahun mana pun, frekuensi hasil negatif turun signifikan. Dalam periode 10 tahun dan 20 tahun, hasil negatif menjadi jarang pada portofolio terdiversifikasi. Pola historis ini bukan jaminan, dan ia mendasari nasihat standar untuk hanya menginvestasikan uang yang tidak akan Anda butuhkan setidaknya selama lima tahun.
Selain menghindari kerugian, waktu memberi bunga majemuk siklus yang dibutuhkannya untuk menghasilkan pertumbuhan yang berarti. Masa kepemilikan 30 tahun menghasilkan jauh lebih dari tiga kali lipat imbal hasil masa 10 tahun, karena setiap tahun tambahan berlipat pada dasar yang lebih besar. Setiap tujuan memiliki jangka waktu investasi sendiri, dan tabungan pensiun yang diukur dalam puluhan tahun membutuhkan alokasi yang berbeda dari target jangka menengah yang diukur dalam 5–10 tahun.
Akun Apa yang Saya Butuhkan untuk Mulai Berinvestasi?
Untuk mulai berinvestasi, Anda membutuhkan akun broker yang dibuka pada broker atau platform investasi yang diatur. Akun broker menyimpan aset keuangan seperti saham, ETF, dan reksa dana atas nama Anda, dan broker memakainya untuk menjalankan transaksi Anda di pasar. Akun berpembungkus pajak seperti ISA di Britania Raya mungkin menawarkan keuntungan tambahan, tetapi Indonesia tidak memiliki padanannya untuk membeli saham.
Akun broker standar adalah pilihan bawaan. Akun ini memberi akses ke seluruh produk investasi yang tersedia, dan setiap keuntungan tunduk pada aturan pajak keuntungan modal di negara Anda. Membukanya biasanya memerlukan verifikasi identitas, bukti alamat, dan beberapa menit mengisi formulir daring.
Akun berpembungkus pajak melindungi sebagian atau seluruh keuntungan investasi Anda dari pajak di negara yang menyediakannya. Aturan spesifiknya bergantung sepenuhnya pada negara tempat Anda tinggal. Beberapa negara, seperti Britania Raya dengan akun ISA-nya, menawarkan akun semacam ini. Indonesia tidak memiliki padanannya untuk membeli saham. Akun-akun ini sering memiliki batas setoran tahunan dan aturan khusus tentang penarikan.
Bagi pemula, nasihat praktisnya adalah mulai dengan jenis akun yang paling sederhana dibuka dan tersedia di platform pilihan Anda. Di Indonesia itu adalah akun broker standar. Akun juga menentukan produk apa yang bisa Anda pegang, dan sebagian jenis akun investasi hanya tersedia lewat penyedia tertentu.
Anda memilih platform atau broker investasi yang tepat dengan memeriksa lima kriteria: status regulasi dan kerangka perlindungan investor, ragam produk investasi yang tersedia, struktur biaya lengkap termasuk biaya tersembunyi, persyaratan deposit minimum, dan kemudahan penggunaan platform. Kriteria pertama tidak bisa ditawar. Pemula sebaiknya hanya mempertimbangkan platform yang diizinkan oleh otoritas keuangan yang diakui, seperti Otoritas Jasa Keuangan (OJK) di Indonesia.
Status regulasi memastikan bahwa platform beroperasi di bawah pengawasan hukum, memisahkan dana nasabah dari aset perusahaan, dan ikut serta dalam skema kompensasi investor yang memberikan tingkat perlindungan tertentu jika broker gagal. Tanpa ini, fitur lain tidak berarti. Di Indonesia skema kompensasi investor adalah Indonesia Securities Investor Protection Fund (SIPF).
Ragam produk menentukan apakah platform menawarkan apa yang Anda butuhkan. Minimal, pemula butuh akses ke reksa dana indeks global atau ETF berbiaya rendah. Sebagian platform menawarkan ragam yang lebih luas, dengan obligasi, reksa dana bersama, ETF internasional, dan opsi di puluhan pasar. Interactive Brokers adalah salah satunya, dan ragam itu mungkin menjadi relevan seiring bertambahnya pengetahuan Anda.
Struktur biaya mencakup setiap pungutan, dari komisi trading dan biaya kustodian sampai konversi mata uang, biaya tidak aktif, dan biaya penarikan, dan pemula membandingkan semuanya. Sebagian platform mengiklankan trading tanpa komisi tetapi mengenakan spread atau biaya kustodian yang lebih tinggi yang menghapus penghematan itu.
Persyaratan deposit minimum sangat bervariasi. Interactive Brokers tidak menetapkan minimum, sedangkan platform lain mungkin mensyaratkan jutaan atau bahkan puluhan juta rupiah. Platform yang ramah pemula harus memungkinkan Anda memulai dari kecil dan meningkat seiring bertambahnya keyakinan dan modal Anda.
Kemudahan penggunaan platform memengaruhi apakah Anda benar-benar menjalankan rencana Anda. Platform yang membingungkan, lambat, atau dirancang buruk menambah hambatan investasi rutin dan membuat Anda lebih mungkin menyerah.
Kelima kriteria itu sama untuk setiap penyedia, sehingga paling baik dipakai dengan membandingkan secara berdampingan. Begitulah perbandingan broker online terbaik memakainya, penyedia demi penyedia.








