Toleransi risiko dalam investasi adalah besarnya penurunan nilai yang bersedia ditahan investor tanpa menjual, sebagai imbalan atas pengembalian jangka panjang yang diharapkan lebih tinggi. Toleransi risiko terutama menentukan porsi uang di saham, jenis investasi yang turun paling dalam, dibandingkan dengan obligasi dan kas yang lebih stabil. Bagi pemula, ukuran toleransi risiko yang paling jelas adalah kerugian dalam rupiah pada jumlah yang benar-benar direncanakan, bukan persentase. Kerugian rupiah terbesar yang sanggup ditahan investor menunjuk ke campuran awal saham, obligasi, dan kas yang tahun terburuknya tetap berada dalam batas kerugian itu.
Kesediaan hanyalah separuh dari keputusan. Separuh lainnya adalah kapasitas risiko, yaitu kemampuan finansial untuk menyerap kerugian tanpa merusak suatu tujuan, dan keduanya bisa menunjuk ke arah yang berlawanan pada orang yang sama. Titik awal yang berhati-hati adalah yang lebih rendah di antara keduanya. Pada skala yang umum dipakai, titik awal itu jatuh di salah satu dari tiga tingkat, dari konservatif sampai agresif, dengan tingkat moderat yang menyeimbangkan pertumbuhan dan stabilitas. Di mana seorang investor berada bergantung pada jangka waktu investasi, penghasilan, tabungan, utang, dan ketergantungan pada uang itu, yang sebagian besar memengaruhi kapasitas, serta pada pengalaman dan temperamen, yang memengaruhi kesediaan. Usia muda menaikkan kapasitas paling banyak, karena investor muda punya puluhan tahun untuk pulih dari sebuah penurunan.
Kapasitas bertumpu pada fakta, tetapi kesediaan perlu diukur. Investor mengukurnya dengan pemeriksaan mandiri yang mengubah penurunan pasar menjadi kerugian rupiah pada jumlah milik investor sendiri, misalnya Rp54.000.000 untuk penurunan 30% pada Rp180.000.000. Kuesioner dari broker kemudian menjadi pembanding silang, meskipun di pasar yang sedang naik kuesioner cenderung melebih-lebihkan toleransi risiko. Angka rupiah itu mengarah ke campuran aset. Saham menuntut toleransi risiko lebih besar daripada obligasi karena turunnya lebih dalam dan lebih lama, dan dalam data imbal hasil sejak 1926 yang diterbitkan Vanguard, manajer dana besar di Amerika Serikat, tahun kalender terburuk berkisar dari sekitar -10% untuk campuran konservatif 20/80 hingga sekitar -35% untuk campuran agresif 80/20. Alokasi aset yang ditulis dan penyeimbangan ulang menjaga campuran pilihan tetap pada tingkatnya, dan dalam akun pensiun, uang yang biasanya tetap di sana sampai masa pensiun menaikkan kapasitas risiko pada kantong dana tersebut.
Campuran yang tidak sesuai dengan toleransi risiko merugikan dalam kedua arah. Risiko yang terlalu besar membuat investor menjual setelah penurunan, yang mengunci kerugian, dan risiko yang terlalu kecil berarti pertumbuhan lebih lambat serta tujuan yang tercapai lebih lambat atau tidak tercapai. Di Indonesia, pertanyaan ini juga muncul pada banyak pembukaan akun baru, karena platform membutuhkannya untuk menyesuaikan produk dan rekomendasinya dengan investor. Investor baru menjawabnya tanpa penurunan masa lalu untuk dijadikan acuan, sehingga perkiraannya bertumpu pada pemeriksaan mandiri dalam rupiah, dimulai satu tingkat lebih rendah bila ragu, dan diuji pada penurunan pasar nyata yang pertama. Bila tingkat itu terlalu rendah untuk suatu tujuan, investor menutup selisihnya dengan menabung lebih banyak, memperpanjang jangka waktu, atau membentuk ulang tujuannya, bukan dengan campuran yang lebih berisiko. Bahkan campuran yang sudah cocok pun menyisakan dua risiko yang tidak tertutup, yaitu runtuhnya satu kepemilikan tunggal dan penjualan paksa, dan dana yang luas serta dana darurat menjaga dari keduanya.
Apa itu toleransi risiko dalam investasi?
Toleransi risiko dalam investasi adalah kesediaan investor untuk menerima penurunan nilai investasinya sebagai imbalan atas pengembalian jangka panjang yang diharapkan lebih tinggi. Toleransi risiko mengukur kesediaan, sisi emosional dari risiko, dan menentukan seberapa banyak uang investor yang bisa berada di aset yang turun tanpa dijual pada tahun yang buruk. Toleransi risiko tidak mencakup kemampuan finansial untuk menyerap kerugian, yaitu besaran terpisah yang disebut kapasitas risiko.
Memisahkan kesediaan dari kemampuan itu penting karena definisi yang beredar tidak sepakat. Financial Industry Regulatory Authority (FINRA) mengawasi broker di Amerika Serikat, dan panduan investornya menggambarkan toleransi risiko sebagai "jumlah risiko investasi yang bersedia dan mampu Anda terima", sehingga menyatukan kesediaan dan kemampuan dalam satu besaran. Dalam artikel ini toleransi risiko berarti kesediaan saja, dan kapasitas risiko berarti kemampuan, karena keduanya bisa menunjuk ke arah yang berlawanan pada orang yang sama.
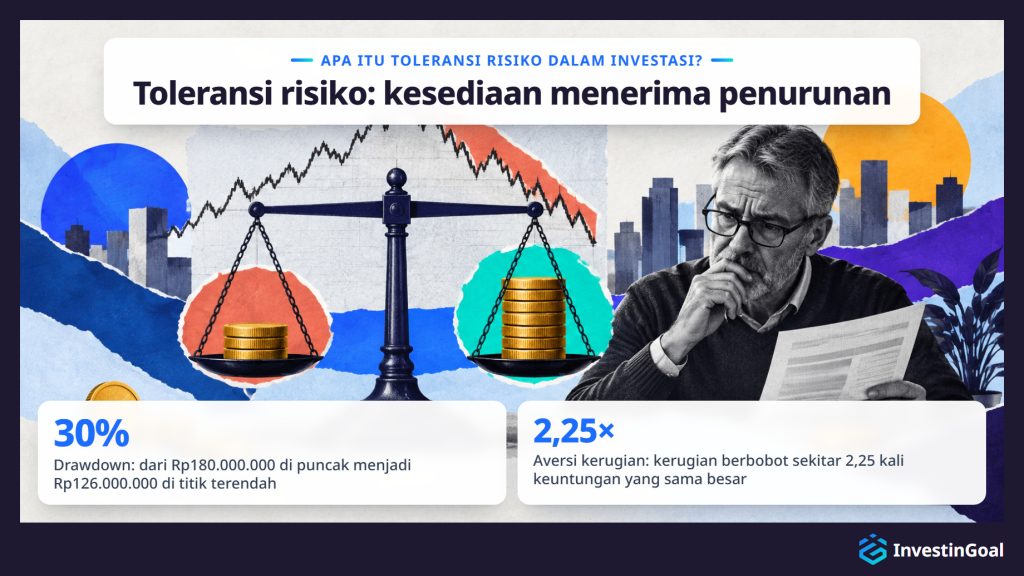
Apa yang diterima oleh toleransi risiko punya dua nama. Volatilitas adalah besarnya fluktuasi nilai suatu investasi dari bulan ke bulan dan dari tahun ke tahun. Drawdown adalah penurunan dari puncak ke titik terendah sebelum mencapai puncak baru. Portofolio yang bernilai Rp180.000.000 di puncaknya dan Rp126.000.000 di titik terendahnya berada dalam drawdown 30%. Drawdown adalah angka yang tampak di laporan akun Anda.
Toleransi risiko adalah besaran emosional karena kerugian terasa lebih menyakitkan daripada keuntungan yang sama besar terasa menyenangkan. Psikolog Daniel Kahneman dan Amos Tversky menggambarkan ketidakseimbangan ini, yang disebut aversi kerugian, dalam teori prospek, model mereka tahun 1979 tentang bagaimana orang memilih ketika hasilnya tidak pasti. Pada tahun 1992 mereka memperkirakan bahwa kerugian berbobot sekitar 2,25 kali keuntungan dengan ukuran yang sama. Penurunan Rp18.000.000 membebani investor kira-kira sebanyak keuntungan Rp40.500.000 menyenangkannya, itulah sebabnya penurunan yang tampak kecil di atas kertas bisa terasa besar di akun Anda sendiri.
Toleransi risiko juga tidak sama dengan persepsi risiko, pandangan sesaat tentang seberapa berisiko pasar saham tampaknya. Persepsi risiko berubah dari minggu ke minggu mengikuti berita utama dan kejatuhan pasar baru-baru ini, dan itulah sebabnya toleransi risiko yang dinyatakan sering tampak lebih tinggi setelah kenaikan panjang dan lebih rendah setelah kejatuhan pasar. Sebuah studi tahun 2011 oleh Rui Yao dan A. Curl mengikuti orang-orang yang sama selama beberapa tahun dan menemukan bahwa toleransi risiko yang dinyatakan cenderung naik ketika imbal hasil pasar naik dan turun ketika imbal hasil pasar turun.
Kualifikasi "dalam investasi" membedakan arti ini dari dua arti lainnya. Dalam keamanan siber dan dalam manajemen risiko perusahaan, toleransi risiko menggambarkan seberapa banyak risiko yang diterima suatu organisasi pada sistem atau bisnisnya. Dalam investasi, toleransi risiko dimiliki satu orang dan satu portofolio, hadir dalam tingkat dari rendah ke tinggi, dan tampak dalam jawaban atas pertanyaan tentang bagaimana Anda akan bereaksi terhadap penurunan.
Dari semua keputusan investasi, toleransi risiko membentuk satu keputusan di atas yang lain: porsi uang Anda yang masuk ke aset yang bisa turun, seperti saham, dibandingkan dengan porsi di aset yang lebih stabil. Porsi yang ditetapkan sesuai toleransi risiko Anda adalah porsi yang Anda pertahankan di tahun yang buruk alih-alih dijual di titik terendah, dan menentukan porsi itu dengan tepat adalah salah satu keputusan pertama dalam investasi untuk pemula.
Contoh toleransi risiko adalah Jordan, 27 tahun, yang akan berinvestasi sebesar Rp144.000.000 untuk pertama kalinya. Pada jumlah itu, penurunan 15% berarti kerugian Rp21.600.000, penurunan 30% berarti kerugian Rp43.200.000, dan penurunan 50% berarti kerugian Rp72.000.000. Jordan akan bertahan pada dua penurunan pertama dan menjual pada yang ketiga, sehingga toleransi risiko Jordan berada di antara penurunan Rp43.200.000 dan Rp72.000.000 pada Rp144.000.000.
Contoh ini memenuhi syarat karena hanya mengukur kesediaan Jordan untuk menanggung penurunan nilai. Apakah Jordan sanggup menanggung penurunan Rp72.000.000, dengan sewa yang harus dibayar dan tabungan di balik Rp144.000.000, adalah pertanyaan yang berbeda, dan kapasitas risiko yang menjawabnya. Seorang rekan dengan gaji yang sama dan Rp144.000.000 yang sama bisa menarik batasnya di Rp21.600.000, dan kedua jawaban itu sama-sama jujur.
Anda membaca toleransi risiko dalam rupiah, pada jumlah milik Anda sendiri. Itu adalah penurunan terbesar yang akan Anda tahan tanpa menjual. Persentase saja menyembunyikan batas itu, karena "30%" terdengar abstrak sampai berubah menjadi Rp43.200.000 dari uang Jordan sendiri.
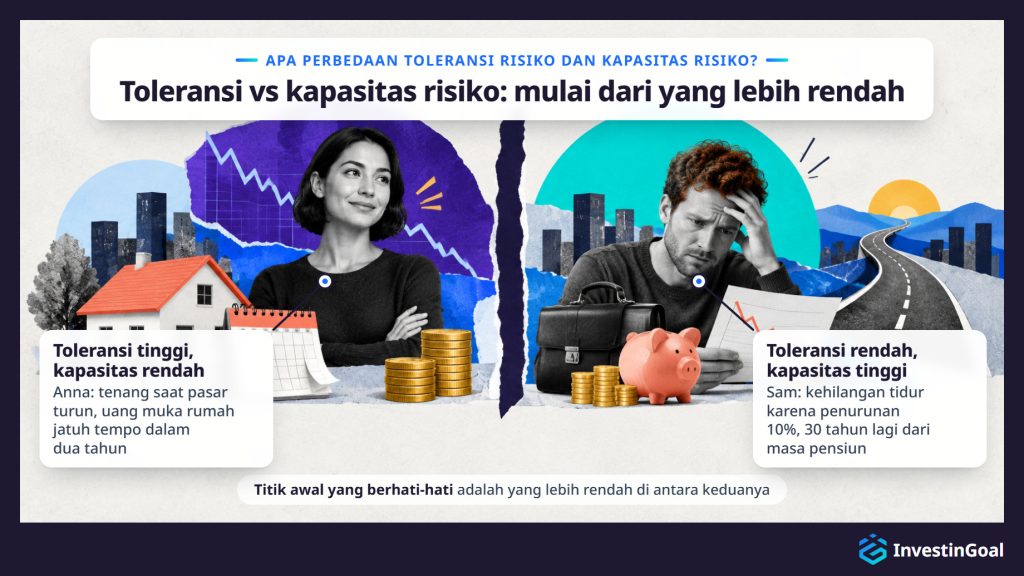
Toleransi risiko adalah kesediaan untuk menanggung penurunan nilai, sedangkan kapasitas risiko adalah kemampuan finansial untuk menyerap kerugian tanpa merusak suatu tujuan. Keduanya bisa memberi jawaban yang berlawanan untuk investor yang sama, dan titik awal yang berhati-hati adalah yang lebih rendah di antara keduanya.
Kapasitas risiko tersusun dari fakta tentang uang Anda, bukan perasaan tentangnya: jangka waktu sebelum Anda membutuhkan uang itu, besar dan stabilitas penghasilan Anda, tabungan dan dana darurat Anda, utang Anda, dan seberapa besar Anda bergantung pada uang yang diinvestasikan. Setiap fakta ini adalah hal yang bisa ditanyakan oleh kuesioner.
Anna tetap tenang saat pasar turun, tetapi uang Anna adalah uang muka rumah yang jatuh tempo dalam dua tahun: toleransi risiko tinggi, kapasitas risiko rendah. Sam kehilangan tidur karena penurunan 10%, tetapi Sam masih 30 tahun lagi dari masa pensiun, dengan pekerjaan tetap dan dana darurat: toleransi risiko rendah, kapasitas risiko tinggi. Tes kesediaan saja akan menaruh uang muka rumah Anna di saham dua tahun sebelum Anna membutuhkannya. Tes kemampuan saja akan menaruh Sam di campuran yang akan Sam jual pada bulan buruk yang pertama.
Yang lebih rendah di antara keduanya adalah titik awal yang berhati-hati karena masing-masing menetapkan batas yang tidak bisa diangkat oleh yang lain. Uang yang dibutuhkan dalam beberapa tahun, dan uang tanpa bantalan darurat di belakangnya, tetap berada di luar aset yang bergejolak, apa pun kata kuesioner. Selain keduanya, sebagian perencana keuangan menambahkan dimensi ketiga, risiko yang diperlukan, yaitu imbal hasil yang dituntut oleh suatu tujuan, yang penting bila yang lebih rendah di antara keduanya terlalu hati-hati untuk mencapai tujuan.
Dalam investasi pribadi, selera risiko adalah risiko yang dicari investor demi mengejar suatu tujuan, sedangkan toleransi risiko adalah kerugian yang sanggup ditanggung investor tanpa tertekan atau menjual. Selera risiko memandang ke depan pada keuntungan, dan toleransi risiko memandang penurunan di sepanjang jalan.
Selera risiko bisa mendahului toleransi risiko. Investor yang tertarik pada saham teknologi pertumbuhan tinggi setelah setahun imbal hasil kuat punya selera risiko yang besar, dan bila investor yang sama menjual pada penurunan 20% yang pertama, toleransi risikonya lebih kecil daripada seleranya.
Dalam manajemen risiko perusahaan, selera risiko punya arti lain: pernyataan dewan direksi suatu perusahaan tentang jumlah risiko yang diterima organisasi dalam mengejar strateginya. Arti korporat itu milik organisasi dan dikesampingkan di sini.
Apa saja tingkat toleransi risiko?
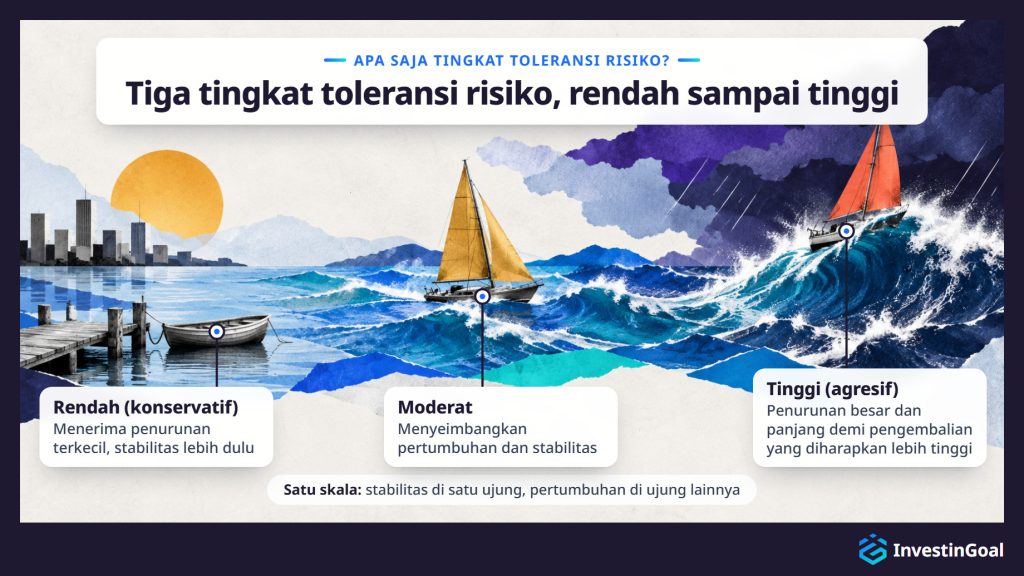
Tiga tingkat toleransi risiko adalah rendah (konservatif), moderat, dan tinggi (agresif). Toleransi risiko rendah hanya menerima penurunan terkecil dan mengutamakan stabilitas, toleransi risiko moderat menyeimbangkan pertumbuhan dan stabilitas, dan toleransi risiko tinggi menerima penurunan besar dan panjang demi pengembalian jangka panjang yang diharapkan lebih tinggi.
Jumlah tingkat adalah konvensi dari pihak yang menyusun kuesioner, bukan standar. Kebanyakan panduan memakai tiga tingkat: konservatif, moderat, dan agresif. Sebagian memakai lima, dari sangat konservatif sampai sangat agresif, dan sebagian robo-advisor, layanan daring yang menyusun dan menjalankan portofolio secara otomatis dari jawaban nasabah, mengganti tingkat dengan skor numerik. Setiap versi berjalan di sepanjang garis yang sama, dari stabilitas yang dibeli dengan pertumbuhan lebih sedikit di satu ujung sampai pertumbuhan yang dibeli dengan stabilitas lebih sedikit di ujung lainnya. Artikel ini memakai tiga tingkat, dan setiap tingkat punya contoh campuran di tabel pada bagian tentang saham dan obligasi. Berikut ini tiga tingkat pada skala yang umum, diurutkan menurut seberapa besar penurunan yang diterima masing-masing demi pertumbuhan.
Toleransi risiko rendah adalah tingkat pada skala yang menerima penurunan terkecil, mendahulukan stabilitas dan pelestarian modal di atas pertumbuhan. Penurunan membuat investor tertekan dan ingin menjual. Tingkat ini juga disebut konservatif.
Pada skala toleransi risiko, tingkat rendah berada di titik ketika investor menerima penurunan paling sedikit demi pertumbuhan. Investor pada tingkat rendah merasakan setiap penurunan sebagai ancaman bagi uang yang seharusnya aman, sehingga penurunan yang sederhana pun memunculkan dorongan untuk menjual. Sikap di ujung skala ini disebut penghindaran risiko. Investor yang menghindari risiko lebih memilih hasil yang pasti daripada hasil berisiko dengan nilai harapan yang sama atau lebih tinggi, seperti Rp18.000.000 yang pasti dibandingkan peluang sama besar antara Rp0 atau Rp39.600.000.
Yang dikorbankan tingkat rendah adalah pertumbuhan. Namun risiko rendah bukan berarti tanpa risiko. Inflasi mengikis kas, dan harga obligasi turun ketika suku bunga naik, sehingga investor konservatif menukar penurunan yang dalam dengan risiko yang lebih lambat dan lebih tenang. Menukar pertumbuhan dengan stabilitas adalah gagasan utama cara berinvestasi secara konservatif, dan pertukaran itu berlaku selama pertumbuhan yang lebih lambat masih mencapai tujuan.
Toleransi risiko moderat adalah tingkat tengah pada skala, yang menyeimbangkan pertumbuhan dan stabilitas. Investor menahan penurunan tahunan yang terasa demi pertumbuhan, tetapi bukan penurunan yang terdalam.
Pada skala toleransi risiko, tingkat moderat berada di antara tingkat rendah dan tingkat tinggi. Investor pada tingkat moderat menerima bahwa suatu tahun bisa berakhir dengan kerugian demi pertumbuhan dari waktu ke waktu, tetapi akan menjual pada penurunan terdalam, yang butuh bertahun-tahun untuk pulih. Pertumbuhan dan stabilitas masing-masing mendapat porsi uang yang berarti.
Portofolio moderat tetap punya tahun-tahun buruk. Ia turun ketika pasar turun, hanya tidak sejauh portofolio agresif, dan baris 60/40 pada tabel di bagian tentang saham dan obligasi menunjukkan seberapa jauh contoh campuran moderat itu turun pada tahun terburuknya.
Toleransi risiko tinggi adalah tingkat pada skala yang menerima penurunan besar dan panjang demi pengembalian jangka panjang yang diharapkan lebih tinggi. Tingkat ini juga disebut agresif.
Pada skala toleransi risiko, tingkat tinggi berada di titik ketika investor menerima penurunan paling banyak demi pertumbuhan. Investor pada tingkat tinggi bisa melihat sebagian besar nilai portofolio lenyap selama berbulan-bulan atau bertahun-tahun dan tetap bertahan, karena imbal hasil yang diharapkan selama puluhan tahun adalah intinya. Toleransi risiko tinggi umum di antara investor dengan jangka waktu panjang, tetapi tidak terbatas pada mereka. Yang membuatnya tinggi adalah kesediaan, bukan usia.
Risiko tinggi bukan jaminan imbal hasil yang lebih tinggi. Imbal hasil yang lebih tinggi diharapkan dalam periode panjang, dan penurunan di sepanjang jalan lebih dalam. Toleransi risiko tinggi tidak pernah menjadi alasan untuk mengambil risiko lebih besar daripada yang diizinkan kapasitas risiko, karena titik awalnya adalah yang lebih rendah di antara keduanya. Dalam batas yang ditetapkan kapasitas risiko, pertukaran stabilitas dengan pertumbuhan adalah dasar dari cara berinvestasi secara agresif.
Apa saja faktor yang memengaruhi toleransi risiko?
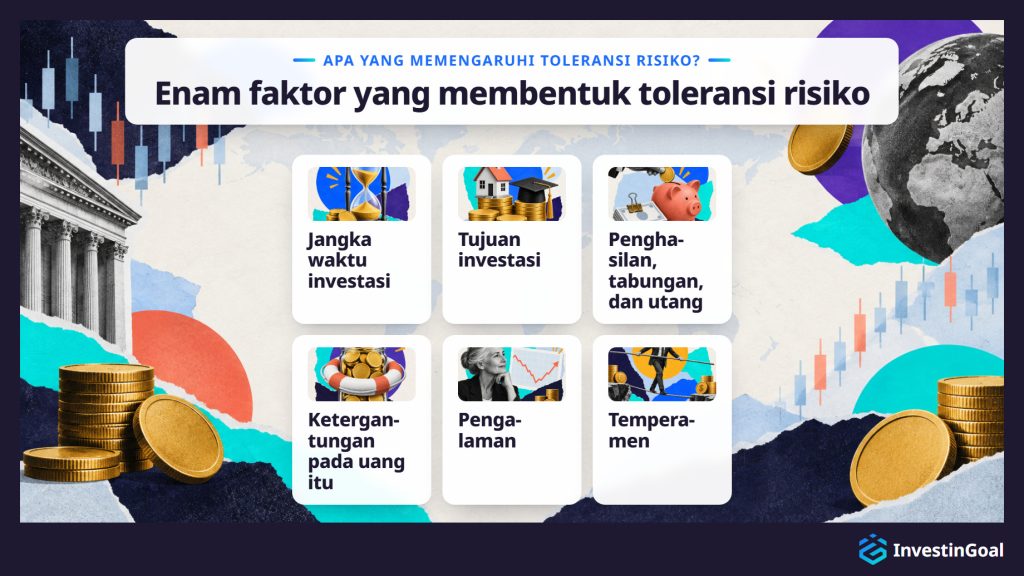
Enam faktor memengaruhi toleransi risiko, empat finansial dan dua personal, dan semuanya tercantum di bawah ini.
- Jangka waktu investasi: jumlah tahun sebelum Anda membutuhkan uang itu. Tujuan yang masih 25 tahun lagi memberi waktu untuk pulih dari beberapa penurunan, sedangkan tujuan yang tinggal dua tahun lagi tidak menyisakan waktu. Waktu pemulihan adalah alasan mengapa jangka waktu investasi penting, dan jangka waktu yang lebih panjang menaikkan kapasitas risiko lebih banyak daripada kesediaan.
- Tujuan investasi: tujuan keuangan yang menjadi alasan uang itu, seperti rumah, pendidikan anak, atau pensiun. Tujuan dengan tanggal dan jumlah yang tetap menyisakan ruang yang lebih sedikit bagi penurunan dibandingkan tujuan yang bisa menunggu atau mengecil.
- Penghasilan, tabungan, dan utang: besar dan stabilitas penghasilan, tabungan yang sudah terkumpul, dan apa yang terutang. Tabungan dan utang bersama-sama menentukan kekayaan bersih, yaitu apa yang dimiliki dikurangi apa yang terutang, dan kekayaan bersih yang lebih tinggi dengan penghasilan yang lebih stabil menyerap kerugian dengan lebih mudah.
- Ketergantungan pada uang itu: seberapa besar Anda bergantung pada uang yang diinvestasikan untuk biaya hidup atau keadaan darurat. Panduan investor FINRA tentang toleransi risiko mencantumkan ketergantungan pada dana yang diinvestasikan di antara faktor-faktor di baliknya. Dana darurat yang disimpan terpisah dalam bentuk kas, dan sedikitnya kebutuhan likuiditas, menurunkan ketergantungan itu.
- Pengalaman: pengetahuan tentang cara kerja pasar dan waktu yang dihabiskan untuk mengamati siklus pasar. Investor yang pernah melihat penurunan dan pemulihan tahu bagaimana rasanya penurunan dan berapa lama pemulihan bisa berlangsung.
- Temperamen: apakah Anda orang yang hati-hati atau pengambil risiko secara alami. Temperamen menggerakkan kesediaan paling langsung, dan tampak juga dari cara Anda menghadapi ketidakpastian di luar investasi.
Empat faktor pertama sebagian besar memengaruhi kapasitas risiko, yaitu kemampuan finansial untuk menyerap kerugian, dan dua faktor terakhir memengaruhi kesediaan, yaitu toleransi risiko. Di luar keenam faktor ini, faktor yang paling sering disebut adalah usia, karena usia menggerakkan jangka waktu dan faktor-faktor finansial sekaligus.
Toleransi risiko investasi biasanya paling tinggi di awal kehidupan, ketika investor masih muda, jauh dari tujuan, punya sedikit kewajiban, dan punya puluhan tahun untuk pulih dari penurunan. Yang dinaikkan oleh usia muda sebagian besar adalah kapasitas risiko, yaitu waktu untuk pulih, dan bukan temperamen. Pemula yang muda bisa saja cemas dan investor yang lebih tua bisa saja tenang.
Jawaban yang lazim bertumpu pada waktu. Pada usia 25, uang untuk pensiun punya sekitar 40 tahun untuk pulih dari penurunan apa pun, dan investor muda sering kali belum punya tanggungan dan belum punya cicilan rumah. Setiap fakta itu menaikkan kemampuan menyerap kerugian, yaitu kapasitas risiko, sedangkan kesediaan bergantung pada orangnya.
Bayangkan seorang berusia 25 tahun dan seorang berusia 60 tahun yang sama-sama sebagian besar memegang saham ketika pasar turun 40%. Yang berusia 25 tahun punya empat dekade bagi harga untuk pulih dan bertahun-tahun setoran baru yang membeli pada harga lebih rendah. Yang berusia 60 tahun mungkin membutuhkan uang itu dalam lima tahun, dan penurunan 40% bisa menunda pensiun.
Investor muda yang cemas terhadap penurunan memulai dari toleransi risikonya sendiri, bukan dari tingkat yang disarankan oleh usia. Investor yang menjual campuran yang diizinkan usia tetapi tidak sanggup ditahan oleh mental pada tahun buruk yang pertama kehilangan keunggulan waktu dari usia muda lewat penjualan itu.
Bagaimana toleransi risiko diukur?
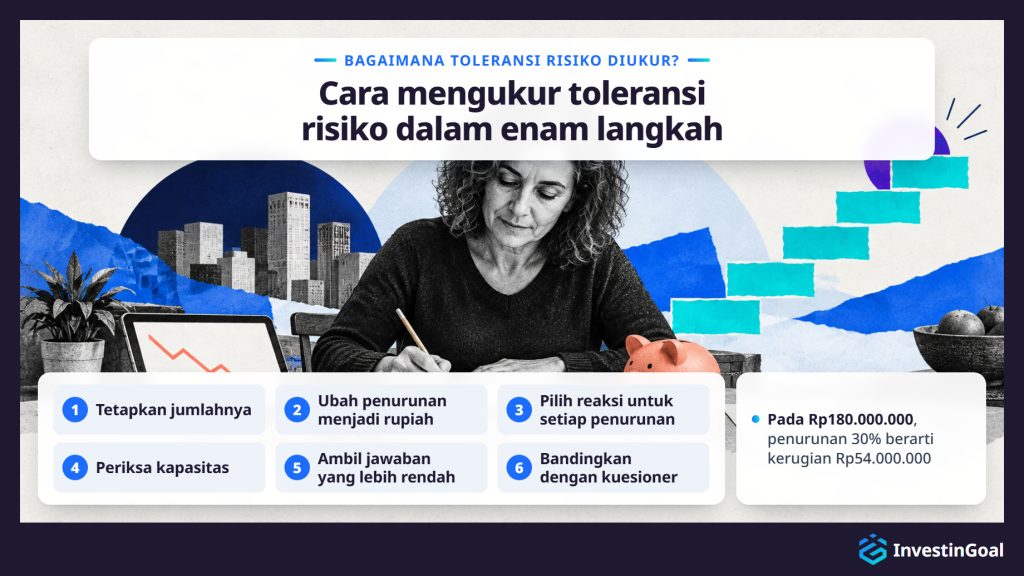
Toleransi risiko diukur dengan pemeriksaan mandiri enam langkah, dijalankan pada jumlah milik Anda sendiri dalam rupiah dan tercantum di bawah ini menurut urutan yang dituntut tugasnya.
- Tetapkan jumlahnya: tuliskan jumlah yang benar-benar Anda rencanakan untuk diinvestasikan, bukan portofolio hipotetis. Contoh di bawah memakai Rp180.000.000. Gantilah dengan angka Anda sendiri.
- Ubah penurunan menjadi rupiah: terapkan penurunan yang dipakai kuesioner risiko (15% dalam setahun, 20 sampai 30% dalam setahun, jumlah yang turun 30%) dan penurunan berat 50% pada jumlah Anda. Pada Rp180.000.000, penurunan 15% berarti kerugian Rp27.000.000, penurunan 30% berarti kerugian Rp54.000.000, dan penurunan 50% berarti kerugian Rp90.000.000. Angka rupiah adalah angka yang mengungkap toleransi risiko Anda yang sebenarnya, karena persentase terasa abstrak sampai itu menjadi uang Anda sendiri.
- Pilih reaksi untuk setiap penurunan: untuk setiap kerugian rupiah, putuskan apakah Anda akan menjual, bertahan, atau membeli lebih banyak. Bila Anda pernah mengalami penurunan nyata dengan uang Anda sendiri, apa yang benar-benar Anda lakukan lebih berarti daripada apa yang Anda perkirakan sekarang. Kerugian terbesar yang akan Anda tahan tanpa menjual adalah toleransi risiko Anda dalam rupiah.
- Periksa kapasitas: jawab tiga pertanyaan tentang uang itu sendiri: kapan Anda membutuhkannya, apakah ada bantalan darurat di belakangnya, dan seberapa besar Anda bergantung padanya. Uang yang dibutuhkan dalam beberapa tahun, atau uang tanpa bantalan di belakangnya, menunjuk ke kapasitas risiko yang rendah, apa pun jawaban langkah 3.
- Ambil jawaban yang lebih rendah: cocokkan kerugian terbesar yang akan Anda tahan dengan suatu tingkat dengan membandingkannya dengan tahun-tahun terburuk dari tiga contoh campuran di tabel pada bagian tentang saham dan obligasi, lalu mulailah dari yang lebih rendah antara tingkat itu dan kapasitas risiko Anda. Toleransi risiko tinggi dengan kapasitas risiko rendah dimulai dari tingkat rendah, dan begitu pula toleransi risiko rendah dengan kapasitas risiko tinggi.
- Bandingkan dengan kuesioner: ikuti kuesioner toleransi risiko dari broker Anda sendiri atau dari robo-advisor, dan bandingkan hasilnya dengan hasil Anda. Kuesioner memberikan perkiraan yang dibangun dari pertanyaannya sendiri. Perkiraan itu berbeda dari satu penyedia ke penyedia lain, bukan nasihat, dan bila diambil di pasar yang tenang atau naik cenderung melebih-lebihkan toleransi risiko, karena pasar yang naik tidak bisa membedakan apakah Anda nyaman dengan risiko investasi atau hanya dengan harga yang naik. Penasihat keuangan menambahkan pertanyaan yang menggali dan menemukan ketidaksesuaian, seperti jawaban agresif di samping jangka waktu yang pendek.
Catatlah kerugian rupiah yang Anda terima di langkah 3. Anda akan mengukur penurunan nyata terhadap angka itu nanti.
Toleransi risiko berubah sepanjang hidup, dan enam kesempatan yang menuntut evaluasi ulang tercantum di bawah ini, dari peristiwa hidup sampai perubahan pasar dan kalender.
- Perubahan keluarga: pernikahan, perceraian, atau kehadiran anak mengubah siapa yang bergantung pada uang itu dan seberapa besar bantalan yang dibutuhkan rumah tangga.
- Perubahan karier dan penghasilan: pekerjaan baru, kenaikan gaji, atau kehilangan pekerjaan mengubah stabilitas penghasilan, dan bersamanya seberapa besar kerugian yang bisa diserap rumah tangga.
- Dana tak terduga atau pengeluaran besar: warisan atau bonus bisa menaikkan kapasitas risiko, dan pembelian rumah atau tagihan besar bisa menurunkannya.
- Usia dan tujuan yang makin dekat: setiap dekade memperpendek jangka waktu menuju pensiun. Pergeseran bertahap ke risiko yang lebih rendah seiring mendekatnya tujuan adalah aturan utama dari cara berinvestasi menurut usia, dan setiap langkah pergeseran adalah saat untuk menjalankan ulang perkiraan.
- Pergerakan pasar yang besar: kejatuhan atau kenaikan panjang mengubah persepsi risiko dan mendistorsi perkiraan apa pun yang Anda ambil pada saat itu. Ulangi perkiraan setelah pasar tenang, jangan pernah di tengah penurunan.
- Tinjauan tahunan: setahun sekali, jalankan ulang pemeriksaan mandiri pada jumlah saat ini, bahkan ketika tidak ada hal lain yang berubah, karena angka rupiah tumbuh bersama portofolio.
Bagaimana toleransi risiko membentuk campuran jenis investasi?
Toleransi risiko membentuk campuran jenis investasi dengan menetapkan porsi uang di saham, jenis yang turun paling dalam, dibandingkan dengan obligasi dan kas yang lebih stabil. Porsi itu kemudian menetapkan imbal hasil jangka panjang yang diharapkan dari portofolio dan kedalaman penurunannya.
Rantainya dimulai dari tingkat awal Anda: yang lebih rendah antara toleransi risiko dan kapasitas risiko, yang ditemukan dengan pemeriksaan mandiri. Tingkat rendah menaruh porsi kecil uang di saham, tingkat tinggi menaruh porsi besar di saham, dan tingkat moderat berada di antaranya. Porsi di saham kemudian menggerakkan sisanya: semakin banyak uang di saham, semakin tinggi imbal hasil yang diharapkan selama puluhan tahun dan semakin dalam penurunan di sepanjang jalan.
Tiga jenis investasi, atau kelas aset, membentuk campuran itu. Saham adalah kepemilikan atas perusahaan, dengan imbal hasil yang diharapkan tertinggi dan penurunan terdalam. Obligasi adalah pinjaman kepada pemerintah, seperti obligasi pemerintah Indonesia (Surat Berharga Negara, SBN), dan kepada perusahaan, dengan harga yang lebih stabil dan imbal hasil yang lebih rendah. Kas adalah yang paling stabil dari ketiganya dan yang dikikis oleh inflasi. Kas disimpan di akun tabungan atau reksa dana pasar uang, yaitu dana berisi pinjaman jangka sangat pendek. Campuran pertama hanya membutuhkan ketiganya dari sekian banyak jenis investasi, karena bersama-sama ketiganya sudah mencakup pertukaran antara pertumbuhan dan stabilitas yang ditentukan oleh toleransi risiko.
Tabel di bawah ini menyajikan tiga jenis investasi, dibandingkan menurut apa itu, apa yang ditawarkan, dan apa harganya.
| Jenis investasi | Apa itu | Apa yang ditawarkan | Apa harganya |
|---|---|---|---|
| Saham | Kepemilikan atas perusahaan | Imbal hasil harapan tertinggi | Penurunan terdalam |
| Obligasi | Pinjaman kepada pemerintah dan perusahaan | Harga lebih stabil | Imbal hasil lebih rendah |
| Kas | Akun tabungan atau reksa dana pasar uang | Paling stabil dari ketiganya | Dikikis inflasi |
Setelah Anda menetapkan porsi di saham, mempertahankan campuran itu adalah pilihan antara membangunnya sendiri, membelinya dalam bentuk siap pakai, dan menyerahkannya kepada suatu layanan.
- Templat portofolio dua dana: salin contoh campuran untuk tingkat Anda dengan satu dana indeks saham yang luas dan satu dana obligasi, dibeli di broker mana pun. Dana indeks memegang semua saham atau obligasi dari suatu indeks pasar, dan banyak dana indeks hadir sebagai ETF (exchange-traded fund), yang dibeli dan dijual di bursa seperti satu saham. Dua dana membentuk yang paling sederhana dari templat portofolio untuk pemula, dan Anda menjaga pembagiannya sendiri.
- Satu dana seimbang atau dana target tanggal: dana seimbang memegang campuran tetap saham dan obligasi, dan dana target tanggal, bila ditawarkan, memegang campuran yang makin konservatif seiring mendekatnya tanggalnya. Kedua dana menyeimbangkan ulang dirinya sendiri, sehingga pembagiannya tetap pada targetnya tanpa tindakan apa pun dari Anda.
- Robo-advisor: layanan jenis ini mengajukan kuesionernya sendiri, menyusun campuran dari jawaban Anda, dan menjalankannya untuk Anda.
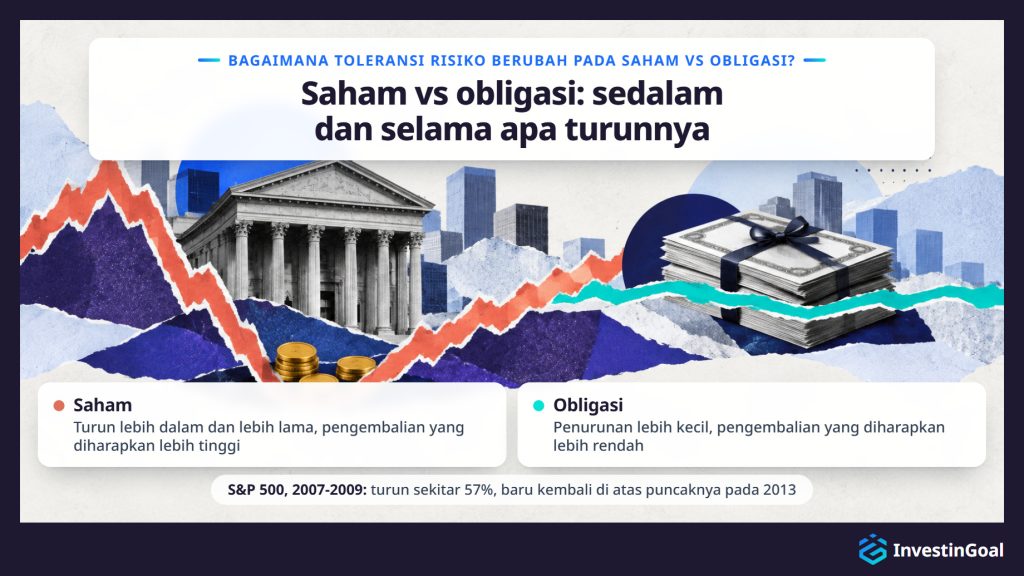
Toleransi risiko yang dituntut suatu investasi berubah antara saham dan obligasi menurut kedalaman dan lamanya penurunan yang dibawa masing-masing. Saham menuntut toleransi risiko lebih besar, karena sebagai imbalan atas imbal hasil jangka panjang yang diharapkan lebih tinggi, saham turun lebih dalam dan lebih lama serta bisa kehilangan pokok. Obligasi menuntut lebih sedikit, dengan imbal hasil yang diharapkan lebih rendah dan penurunan yang lebih kecil.
S&P 500 melacak 500 perusahaan besar Amerika Serikat, dan harganya turun sekitar 57% selama krisis keuangan global 2007-2009, dari penutupan tertinggi 1.565,15 pada 9 Oktober 2007 hingga penutupan 676,53 pada 9 Maret 2009. Indeks itu tidak menutup di atas puncak 2007 sampai 28 Maret 2013, lebih dari lima tahun setelah puncaknya. Pada Rp180.000.000 di saham, penurunan 57% berarti kerugian sekitar Rp102.600.000. Imbal hasil saham yang diharapkan lebih tinggi datang tanpa jaminan.
Obligasi menuntut toleransi risiko lebih sedikit karena harganya bergerak lebih sedikit, dan imbal hasil yang diharapkan lebih rendah sebagai imbalannya. Namun obligasi tidak bebas risiko, karena harga obligasi turun ketika suku bunga naik.
Keputusannya mengikuti kedalaman penurunan. Semakin banyak uang di saham, semakin besar toleransi risiko yang dituntut campuran itu, sehingga semakin rendah tingkatnya, semakin besar porsi obligasi. Memilih pembagian hanya membutuhkan kriteria itu, hasil dari membandingkan saham dan obligasi menurut seberapa dalam dan seberapa lama keduanya turun. Saham atau obligasi mana yang dibeli adalah pilihan yang terpisah.
Tabel di bawah ini menyajikan tiga contoh campuran, satu untuk setiap tingkat toleransi risiko, dibandingkan menurut pembagiannya, tahun kalender terburuknya, dan tahun itu dalam rupiah pada Rp180.000.000.
| Tingkat | Saham | Obligasi | Tahun kalender terburuk | Tahun terburuk pada Rp180.000.000 |
|---|---|---|---|---|
| Konservatif | 20% | 80% | Sekitar -10% (1931) | Sekitar -Rp18.000.000 |
| Moderat | 60% | 40% | Sekitar -27% (1931) | Sekitar -Rp48.600.000 |
| Agresif | 80% | 20% | Sekitar -35% (1931) | Sekitar -Rp63.000.000 |
Campuran dan tahun kalender terburuk: alokasi portofolio model dari Vanguard, manajer dana besar di Amerika Serikat, dan riwayat imbal hasil tahunan yang mereka terbitkan sejak 1926. Ketiga campuran itu adalah ilustrasi, bukan rekomendasi, dan kinerja masa lalu tidak menjamin hasil di masa depan.
Setiap kenaikan porsi saham memperdalam tahun terburuk: dari sekitar Rp18.000.000 ke sekitar Rp63.000.000 pada Rp180.000.000 antara campuran konservatif dan campuran agresif, lebih dari tiga kali lipat. Campuran untuk memulai adalah yang tahun terburuknya, dalam rupiah pada jumlah Anda sendiri, merupakan kerugian yang sanggup Anda tahan.
Tiga praktik menjaga portofolio tetap sejalan dengan toleransi risiko dari waktu ke waktu, dan tercantum di bawah ini bersama penyimpangan yang dicegah masing-masing.
- Alokasi aset: pembagian antara saham, obligasi, dan kas yang ditetapkan untuk tingkat Anda, seperti pada contoh campuran di tabel di atas. Pembagian yang ditulis mencegah penyimpangan portofolio yang dibangun berdasarkan dorongan sesaat, satu pembelian demi satu pembelian. Menjaga pembagian sebagai target tertulis adalah bagian utama dari apa yang tercakup dalam alokasi aset. Uang baru masuk pada pembagian yang sama, dan pembagian berubah ketika perkiraan toleransi risiko atau kapasitas risiko berubah, bukan ketika pasar bergerak.
- Diversifikasi: setiap jenis investasi disebar ke banyak kepemilikan lewat dana indeks yang luas. Diversifikasi mencegah penyimpangan portofolio yang risikonya bergantung pada segelintir perusahaan. Dana yang luas menghadirkan definisi diversifikasi menurut buku teks dalam satu kali pembelian, meskipun diversifikasi tidak menjamin keuntungan atau melindungi dari kerugian.
- Penyeimbangan ulang: mengembalikan pembagian ke targetnya setelah pasar menggesernya. Mulailah dari 60/40 dengan Rp108.000.000 di saham dan Rp72.000.000 di obligasi. Setelah setahun ketika saham naik 30% dan obligasi tidak bergerak, portofolio memegang Rp140.400.000 di saham dan Rp72.000.000 di obligasi, sekitar 66/34, campuran yang lebih berisiko daripada yang dipilih. Menjual sebagian dari yang naik dan membeli yang turun memulihkan tingkatnya, setahun sekali atau setiap kali suatu jenis bergerak melewati batas yang ditetapkan, seperti lima poin persentase.
Tabel di bawah ini menyajikan tiga praktik, dibandingkan menurut apa itu, penyimpangan yang dicegahnya, dan cara penerapannya.
| Praktik | Apa itu | Penyimpangan yang dicegah | Cara penerapannya |
|---|---|---|---|
| Alokasi aset | Pembagian saham, obligasi, dan kas yang ditetapkan untuk tingkat Anda | Portofolio yang dibangun berdasarkan dorongan sesaat | Target tertulis; uang baru pada pembagian yang sama |
| Diversifikasi | Setiap jenis disebar ke banyak kepemilikan | Risiko bergantung pada segelintir perusahaan | Dana indeks yang luas |
| Penyeimbangan ulang | Mengembalikan pembagian ke targetnya | Campuran yang lebih berisiko setelah pasar bergerak | Setahun sekali atau melewati batas yang ditetapkan |
SEC (Securities and Exchange Commission) adalah regulator federal pasar sekuritas Amerika Serikat. Lembaga ini memperlakukan ketiga praktik itu sebagai satu rutinitas dalam panduan investornya Beginners' Guide to Asset Allocation, Diversification, and Rebalancing, yang diterbitkan di investor.gov. Ketiga praktik itu juga muat di dalam satu dana seimbang atau, bila ditawarkan, dana target tanggal, yang menyeimbangkan ulang dirinya sendiri seiring pergerakan pasar.
Toleransi risiko diterapkan di akun pensiun melalui aturan masing-masing akun. Dalam program pensiun yang ditawarkan pemberi kerja kepada karyawannya, bila program semacam itu ada, Anda sering memilih dari dana atau lini investasi milik program, dan investasi bawaan biasanya menampung uang siapa pun yang tidak memilih. Dalam akun pensiun yang Anda buka sendiri di broker atau penyedia lain, Anda memilih campurannya, atau salah satu lini investasi yang ditawarkan penyedia. Karena uang di kedua akun itu dimaksudkan untuk tetap di sana sampai pensiun, sering kali dengan biaya atau pajak untuk penarikan lebih awal, kapasitas risiko pada kantong dana itu lebih tinggi.
Program dari pemberi kerja mempersempit pilihan pada dana atau lini yang ditawarkan program. Investasi bawaan, bila program memilikinya, adalah dana tempat iuran Anda masuk bila Anda tidak memilih apa pun. Di Amerika Serikat, Vanguard, manajer dana besar, menemukan dalam laporannya How America Saves 2024 bahwa 98% program yang dikelolanya dan yang mendaftarkan karyawan secara otomatis memakai dana target tanggal sebagai investasi bawaan itu, dan dana target tanggal yang ditetapkan pada tahun pensiun yang Anda perkirakan sudah memegang campuran yang makin konservatif seiring waktu. Bila pemberi kerja menambahkan uang di atas iuran Anda, uang itu biasanya masuk ke campuran yang sama dengan yang Anda pilih.
Akun pensiun yang Anda buka sendiri menyerahkan lebih banyak pilihan kepada Anda. Bergantung pada apa yang diizinkan penyedia, Anda bisa membeli dua dana dari contoh campuran untuk tingkat Anda, satu dana seimbang, atau, bila ditawarkan, dana target tanggal, memilih lini investasi yang paling dekat dengan tingkat Anda, atau menyerahkan akun itu kepada robo-advisor.
Lamanya menunggu sebelum uang bisa dibelanjakan itulah yang menaikkan kapasitas risiko. Bagi investor yang masih puluhan tahun dari masa pensiun, uang yang tidak bisa dengan mudah dibelanjakan sampai saat itu punya jangka waktu panjang yang memungkinkannya pulih dari penurunan. Satu investor karena itu bisa memegang tingkat yang berbeda di kantong dana yang berbeda: campuran agresif di akun pensiun yang tidak disentuh selama 30 tahun, dan uang untuk uang muka rumah yang jatuh tempo dalam tiga tahun dijauhkan sepenuhnya dari aset yang bergejolak. Menetapkan tingkat kantong demi kantong adalah cara toleransi risiko masuk ke pertanyaan yang lebih luas tentang cara berinvestasi untuk pensiun.
Apa yang terjadi bila portofolio tidak sesuai dengan toleransi risiko investor?
Bila portofolio tidak sesuai dengan toleransi risiko investor, investor membayar ketidaksesuaian itu dalam kedua arah. Risiko yang terlalu besar membuat investor menjual setelah penurunan, yang mengunci kerugian dan merupakan akibat yang paling mahal. Risiko yang terlalu kecil berarti pertumbuhan lebih lambat, tujuan yang tercapai lebih lambat atau tidak tercapai, dan kas yang kalah oleh inflasi.
Risiko yang terlalu besar tampak pada penurunan dalam yang pertama. Investor yang campurannya turun lebih jauh daripada yang sanggup ditanggungnya akan menjual, dan menjual setelah penurunan mengubah kerugian di atas kertas menjadi kerugian permanen, sering kali sebelum pemulihan yang tidak lagi dimiliki investor itu. Studi Mind the Gap oleh Morningstar, perusahaan di Amerika Serikat yang meneliti dan memeringkat dana investasi, menemukan bahwa rata-rata dolar yang diinvestasikan di dana Amerika Serikat menghasilkan sekitar 1,1 poin persentase per tahun lebih sedikit daripada dana itu sendiri selama sepuluh tahun hingga 2023, karena investor membeli dan menjual pada saat yang salah.
Biaya dari risiko yang terlalu kecil lebih sulit terlihat. Campuran yang lebih berhati-hati daripada tingkat investor tumbuh lebih lambat, sehingga investor mencapai tujuan lebih lambat atau tidak mencapainya, dan uang yang disimpan dalam kas kehilangan daya beli akibat inflasi setiap tahun.
Campuran yang bisa Anda pertahankan melewati tahun yang buruk menghindari kedua biaya itu, karena cukup hati-hati untuk tidak dijual dan cukup tumbuh untuk mencapai tujuan.
Mengapa toleransi risiko ditanyakan saat membuka akun di platform investasi?
Toleransi risiko ditanyakan saat membuka akun di platform investasi karena platform membutuhkannya untuk menyesuaikan produk dan rekomendasinya dengan Anda. Aturan yang berlaku untuk pertanyaan itu bergantung pada regulator yang melisensikan platform tersebut, di Indonesia atau di negara lain.
Pertanyaan itu biasanya hadir dalam salah satu dari dua bentuk. Sebagian formulir akun meminta Anda memilih profil, dari konservatif sampai agresif. Yang lain meminta tujuan investasi, seperti pendapatan, pertumbuhan, atau spekulasi. Pertanyaan yang sama sering muncul juga ketika Anda bergabung dengan program pensiun pemberi kerja atau membuka akun pensiun sendiri.
Apa yang dilakukan jawaban Anda bergantung pada platformnya. Di robo-advisor, jawaban menetapkan alokasi yang akan dijalankan layanan itu. Jawaban yang hati-hati menghasilkan portofolio yang didominasi obligasi, dan jawaban agresif menghasilkan portofolio yang didominasi saham. Di broker mandiri, Anda memilih sendiri investasi Anda, dan jawaban itu menjadi profil di balik rekomendasi apa pun yang dibuat broker. Jawaban itu juga bisa memengaruhi izin perdagangan, seperti persetujuan untuk memperdagangkan opsi, kontrak yang memberi hak untuk membeli atau menjual suatu aset pada harga tertentu sebelum tanggal tertentu. Melebih-lebihkan toleransi risiko agar tampak seperti investor berpengalaman membuat Anda terpapar produk dan kerugian yang tidak Anda pilih dengan sadar. Robo-advisor bertindak berdasarkan jawaban Anda setiap hari, sedangkan broker mandiri menyimpannya sebagai arsip dan menyerahkan pilihan kepada Anda, dan kontras itu adalah ujian pertama dalam pertanyaan tentang platform investasi mana yang terbaik untuk pemula.
Bagaimana evaluasi toleransi risiko berubah bagi investor baru?
Evaluasi toleransi risiko berubah bagi investor baru karena investor baru belum bisa memakai langkah perilaku masa lalu dari pemeriksaan mandiri. Tanpa penurunan pasar untuk dikenang, investor baru memperkirakan tingkatnya dengan pemeriksaan mandiri rupiah pada jumlah yang benar-benar direncanakan. Perkiraan itu dimulai dari yang lebih rendah antara toleransi risiko dan kapasitas risiko, dan dari tingkat di bawahnya bila investor ragu.
Metode perilaku masa lalu bertumpu pada ingatan: bagaimana Anda bereaksi terakhir kali pasar turun. Investor baru tidak punya ingatan semacam itu, sehingga reaksi dalam pemeriksaan mandiri adalah pilihan yang dibuat di muka, pada kerugian rupiah dari jumlah yang benar-benar direncanakan, dan belum ada yang mengonfirmasinya.
Memulai satu tingkat lebih rendah bila ragu hanya sedikit biayanya. Campuran yang satu tingkat terlalu hati-hati tumbuh sedikit lebih lambat selama setahun, sedangkan investor bisa menjual campuran yang satu tingkat terlalu agresif pada penurunan pertamanya. Kuesioner yang diambil di pasar yang tenang cenderung melebih-lebihkan toleransi risiko, dan investor baru tidak punya penurunan masa lalu untuk mengoreksinya, yang menjadi satu alasan lagi untuk memulai dari yang rendah.
Paper trading berarti berinvestasi dengan uang virtual di akun demo. Ia menunjukkan bagaimana portofolio bergerak tetapi bukan bagaimana rasanya kehilangan uang Anda sendiri. Rasa itulah yang diukur oleh toleransi risiko, dan hanya uang sungguhan yang menghasilkannya.
Tahun pertama dengan uang sungguhan adalah pengukuran yang mengonfirmasi atau mengoreksi perkiraan itu, dan penurunan nyata pertamanya adalah ujiannya. Perkiraan yang hati-hati juga bisa membuat suatu tujuan di luar jangkauan, dan bahkan campuran yang cocok pun menyisakan risiko yang tidak tercakup oleh kecocokan itu.
Toleransi risiko diuji oleh penurunan pasar pertama ketika penurunan dalam rupiah bertemu dengan angka yang diterima investor dalam pemeriksaan mandiri. Bertahan melewati penurunan di dalam angka itu mengonfirmasi perkiraannya. Penurunan yang ternyata tak tertahankan di dalam angka itu menunjukkan bahwa investor melebih-lebihkan toleransi risiko.
Kehilangan uang dalam penurunan pasar adalah hal yang normal pada setiap tingkat toleransi risiko. Contoh campuran konservatif juga pernah mengalami tahun-tahun rugi, dan penurunan pertama adalah saat investor baru mengetahui bagaimana rasanya kerugian dalam rupiah.
Kerugian menjadi permanen hanya ketika investor menjual investasinya. Sebelum itu ia adalah kerugian di atas kertas, dan hanya bertahan yang memulihkan kerugian di atas kertas. S&P 500 membutuhkan bertahun-tahun setelah penurunannya pada 2007-2009 untuk meraih kembali puncaknya, seperti ditunjukkan bagian tentang saham dan obligasi, dan investor yang bertahan melewati tahun-tahun itu adalah yang mendapatkan pemulihan.
Bertahan paling berhasil dengan rencana yang sudah ada. Setoran rutin terus masuk pada pembagian yang sama, sehingga uang baru membeli pada harga yang lebih rendah, dan penyeimbangan ulang membeli jenis yang turun, kebalikan dari penjualan panik.
Penurunan yang ternyata tak tertahankan di dalam angka yang Anda terima menunjukkan bahwa Anda melebih-lebihkan toleransi risiko Anda. Jawabannya adalah menurunkan tingkat untuk uang baru setelah pasar tenang, bukan menjual di titik terendah, yang akan mengunci kerugian yang justru hendak dicegah oleh pemeriksaan mandiri.
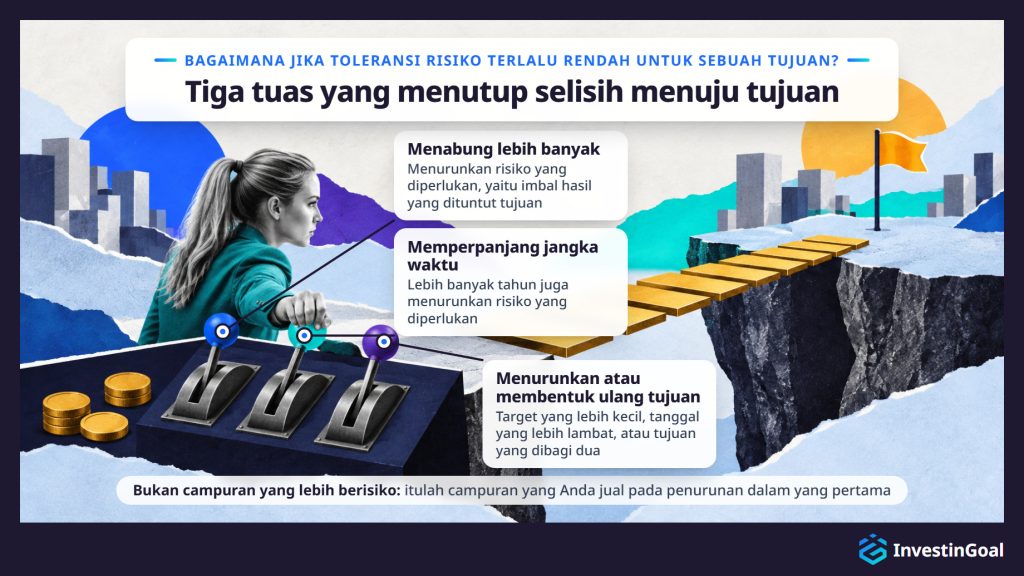
Bila toleransi risiko terlalu rendah untuk mencapai suatu tujuan investasi, investor menutup selisihnya dengan menabung lebih banyak, memperpanjang jangka waktu, atau menurunkan atau membentuk ulang tujuannya, dan bukan dengan campuran yang lebih berisiko yang akan dijual investor pada penurunan pertama. Selisih itu terbuka ketika tujuan menuntut imbal hasil yang lebih tinggi daripada yang bisa diharapkan dari campuran pada tingkat investor. Imbal hasil yang dituntut itu disebut risiko yang diperlukan.
Mencapai Rp1.800.000.000 dalam 15 tahun dengan Rp5.400.000 per bulan berarti Rp972.000.000 setoran, dan sisanya harus datang dari imbal hasil: sekitar 7,6% per tahun. Bila campuran pada tingkat Anda tidak bisa diharapkan menghasilkan imbal hasil itu, tujuan itu berada di luar jangkauan sebagaimana adanya.
Campuran yang lebih berisiko tampak seperti perbaikan yang jelas dan justru yang keliru. Campuran di atas tingkat Anda adalah campuran yang akan Anda jual pada penurunan dalam yang pertama, dan penjualan itu mengunci kerugian yang membuat tujuan lebih jauh daripada sebelumnya.
Tiga tuas menutup selisih itu sebagai gantinya. Menabung lebih banyak menurunkan risiko yang diperlukan. Rp6.300.000 per bulan mencapai Rp1.800.000.000 yang sama dalam 15 tahun pada sekitar 5,8% per tahun. Memperpanjang jangka waktu melakukan hal yang sama. Rp5.400.000 per bulan selama 20 tahun mencapai Rp1.800.000.000 pada sekitar 3,2% per tahun. Menurunkan atau membentuk ulang tujuan bekerja dari sisi lain. Rp5.400.000 per bulan selama 15 tahun mencapai Rp1.440.000.000 pada sekitar 5% per tahun.
Tabel di bawah ini menyajikan rencana awal dan tiga tuas, dibandingkan menurut tabungan bulanan, jumlah tahun, target, dan imbal hasil yang dibutuhkan per tahun.
| Rencana | Tabungan bulanan | Tahun | Target | Imbal hasil yang dibutuhkan per tahun |
|---|---|---|---|---|
| Rencana awal | Rp5.400.000 | 15 | Rp1.800.000.000 | Sekitar 7,6% |
| Menabung lebih banyak | Rp6.300.000 | 15 | Rp1.800.000.000 | Sekitar 5,8% |
| Memperpanjang jangka waktu | Rp5.400.000 | 20 | Rp1.800.000.000 | Sekitar 3,2% |
| Menurunkan atau membentuk ulang tujuan | Rp5.400.000 | 15 | Rp1.440.000.000 | Sekitar 5% |
Menurunkan atau membentuk ulang tujuan berarti target yang lebih kecil, tanggal yang lebih lambat, atau tujuan yang dibagi dua, yang masing-masing membawa risiko yang diperlukan ke dalam jangkauan tingkat Anda. Meninjau kembali tujuan itu sendiri adalah bagian dari mengetahui cara menetapkan tujuan investasi, dan rencana investasi adalah tempat investor menyatukan tujuan, jangka waktu, dan toleransi risiko serta memeriksa satu sama lain.
Toleransi risiko rendah tetap membawa risiko investasi karena campuran yang ditunjuknya menukar penurunan dalam dengan tiga risiko lain: inflasi, yang mengikis daya beli kas; risiko suku bunga, yang menurunkan harga obligasi ketika suku bunga naik; dan kekurangan, yaitu tujuan yang tidak tercapai.
Inflasi bekerja pada kas dengan perlahan dan tanpa penurunan yang terlihat. Pada inflasi 3% per tahun, Rp180.000.000 yang disimpan dalam kas yang tidak menghasilkan apa pun membeli setelah sepuluh tahun apa yang dibeli oleh sekitar Rp133.920.000 hari ini, karena 1 ÷ 1,03¹⁰ sekitar 0,74: sekitar seperempat daya beli hilang, padahal saldonya tidak pernah turun.
Risiko suku bunga bekerja pada obligasi. Ketika suku bunga naik, obligasi baru membayar lebih banyak, sehingga harga obligasi yang sudah ada turun sampai imbal hasilnya sama. Pada 2022, ketika suku bunga naik dengan cepat, indeks Bloomberg US Aggregate dari pasar obligasi luas Amerika Serikat kehilangan sekitar 13%, tahun kalender terburuk dalam sejarah indeks itu.
Kekurangan adalah risiko ketiga. Campuran yang turun sedikit juga bisa tumbuh terlalu sedikit, sehingga tujuan meleset sebesar yang gagal dihasilkan campuran yang hati-hati itu. Inflasi, suku bunga, dan kekurangan termasuk dalam risiko investasi yang lebih luas yang tidak bisa dihindari campuran mana pun.
Mencocokkan toleransi risiko saja tidak cukup untuk mengelola risiko investasi karena campuran yang cocok hanya menetapkan seberapa jauh portofolio secara keseluruhan bisa turun. Campuran yang cocok tidak melindungi dari runtuhnya satu kepemilikan tunggal, atau dari kebutuhan kas yang memaksa penjualan di titik terendah penurunan.
Celah pertama adalah konsentrasi. Uang di satu saham atau beberapa saham bisa kehilangan seluruh nilainya apa pun tingkat investornya. Lehman Brothers adalah salah satu bank investasi terbesar di Amerika Serikat ketika mengajukan kebangkrutan pada September 2008, dan sahamnya menjadi nyaris tak bernilai. Karena itu investor memegang porsi saham lewat dana yang luas, diversifikasi di antara praktik yang menjaga portofolio tetap sejalan dengan toleransi risiko, sehingga tidak ada satu perusahaan pun yang bisa menenggelamkannya.
Celah kedua adalah penjualan paksa. Kehilangan pekerjaan atau tagihan besar saat terjadi penurunan bisa memaksa penjualan di titik terendah, kerugian yang justru hendak dihindari oleh toleransi risiko. Dana darurat membayar keadaan darurat itu sebagai gantinya, sehingga portofolio tidak perlu dijual. Pedoman yang lazim adalah tiga sampai enam bulan pengeluaran, disimpan dalam kas di luar campuran. Dana yang luas dan dana darurat melindungi investor di tempat yang tidak bisa dijangkau kecocokan itu, dan keduanya termasuk dalam pertanyaan yang lebih luas tentang cara mengelola risiko investasi.








